STOREBASE INSIGHTS · 재고 관리
직원이 소비·폐기를 발생 즉시 기록하려면?
소비·증정·폐기가 일어난 순간 품목·단위·수량·사유·매장·담당자·시각을 기록합니다. 나중 실사의 근거가 되지만 모든 이동이 재무에 반영되거나 원가가 최신이라는 것을 혼자 증명하지는 않습니다.
이 글에서
이동이 일어날 때 바로 기록합니다
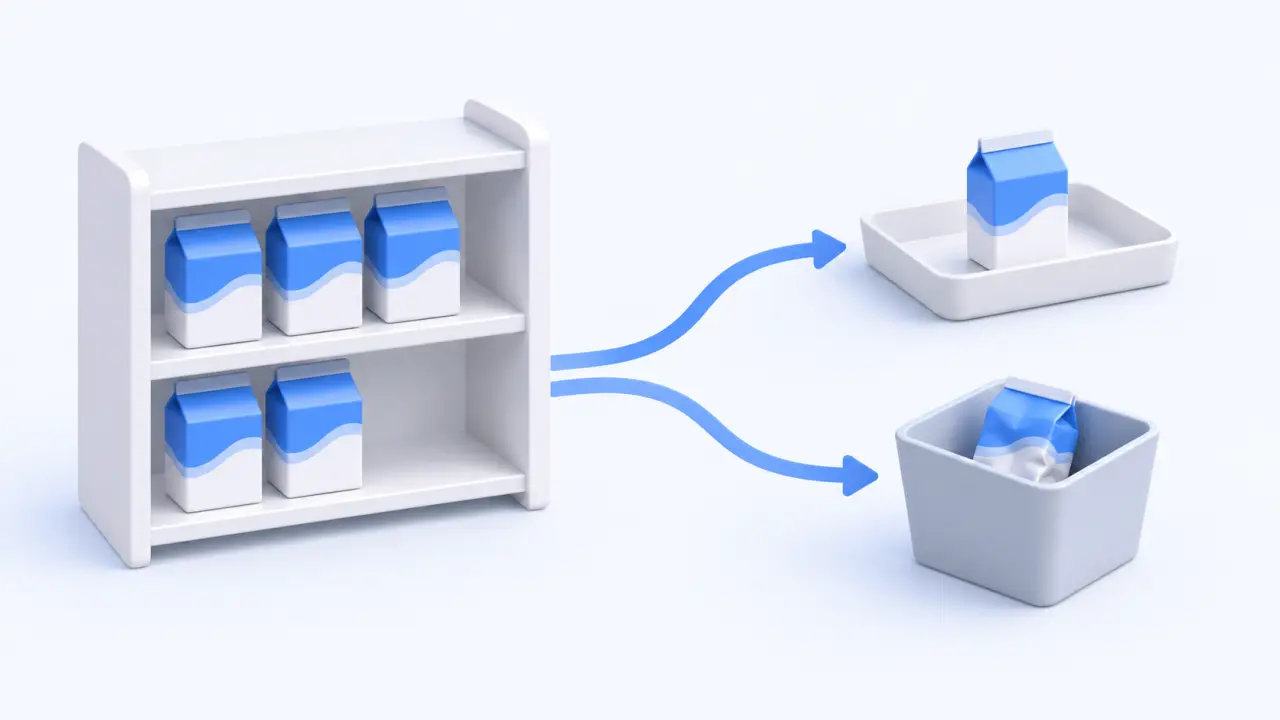
빈 선반은 마감 실사 숫자만으로 설명되지 않습니다. 서비스에 쓰였거나, 증정했거나, 손상되었지만 아무도 적지 않은 병이 있을 수 있습니다. 일을 한 사람이 현장에서 품목·단위·수량·매장·사유·담당자·시각을 기록하게 하세요. 단위나 사유를 모르면 0이나 손실로 바꾸지 말고 검토 대상으로 표시합니다.
모호한 ‘조정’ 대신 실제 업무를 설명하는 사유를 선택합니다. 소비·폐기·증정·파손·이동·반품은 서로 다른 질문입니다. 시음, 상한 묶음, 직원 식사, 다른 매장 이동처럼 실물 사건과 연결할 수 있는 짧은 맥락을 남깁니다.
나중 실사를 설명 가능하게 만들기
| 이동 | 최소 기록 | 후속 확인 |
|---|---|---|
| 소비 | 품목·단위·수량·담당자·시각 | 서비스나 사용량과 비교 |
| 폐기·파손 | 품목·수량·사유·증빙 | 반복 패턴과 승인 확인 |
| 증정 | 품목·수량·상황·승인자 | 정책과 재고 결과 확인 |
| 이동·반품 | 출발·도착, 수량, 참조, 시각 | 상대 매장 기록 확인 |
이동 기록이 임의의 숫자를 올려도 된다는 뜻은 아닙니다. 매니저는 이상 수량, 반복 폐기와 사후 입력을 검토합니다. 사장은 정책 변경, 큰 손실과 권한 밖 수정을 판단합니다. 처음 기록을 조용히 덮지 말고 원래 입력과 수정 이유를 함께 남깁니다.
Storebase에서 이동 기록을 확인하세요
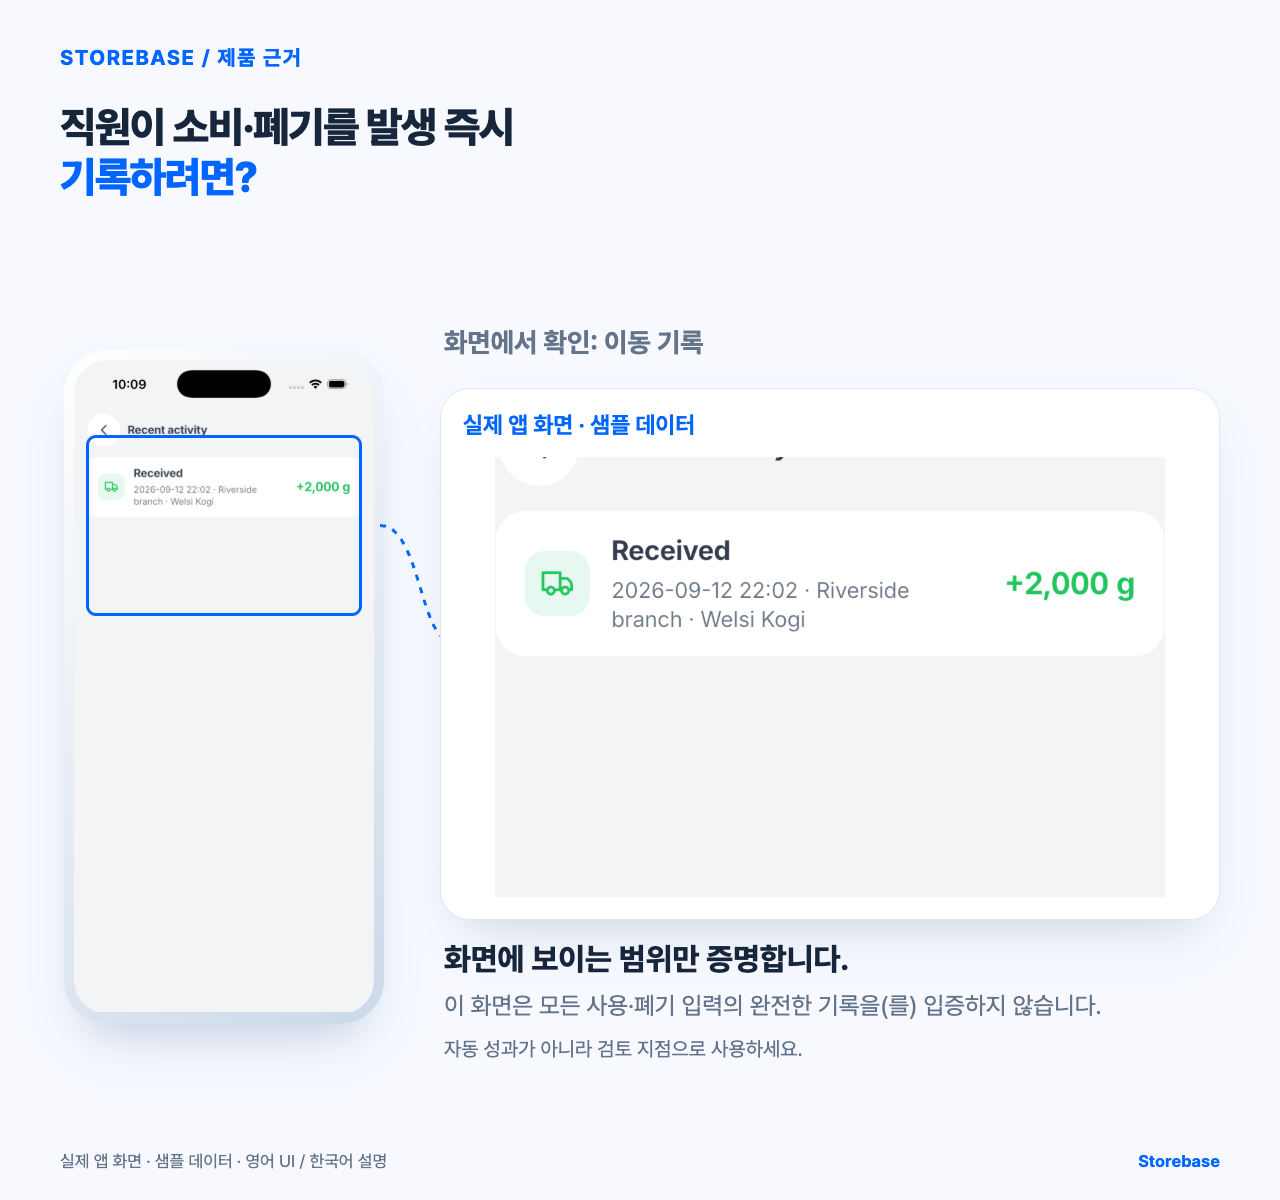
이동 기록에서 활동 항목에 보이는 품목·이동 유형·수량·매장·시각을 다시 확인합니다. 품목을 사용·폐기·증정·이동한 순간 구체적인 사유와 가능한 메모를 남겨 다음 실사가 실제 사건과 연결되게 합니다.
Storebase는 기록된 이동을 팀이 다시 확인할 위치를 제공할 수 있습니다. 보이는 한 건만으로 모든 사용·폐기가 기록됐거나 재무 반영이 정확하거나 원가가 최신이라고 말할 수 없습니다. 운영 기록은 책임 있는 매니저의 회계 확인과 나란히 두세요.
오래된 원가로도 이동이 숫자로는 맞아 보일 수 있지만 재무 결과는 왜곡될 수 있습니다. 운영 이동 기록과 이익에 대한 주장을 분리하세요. 재무 수치를 사용하기 전에 원가 기준, 기간, 매장과 수정 상태를 책임 있는 회계 절차로 확인합니다. 이 글은 세무나 회계 처리를 결정하지 않습니다.
이동 시점 기록 체크리스트
- 사용·폐기·증정·이동 순간 품목·단위·매장·수량을 기록합니다.
- 담당자와 시각을 남기고 나중 실사로 되짚지 않습니다.
- 구체적인 사유를 고르고 폐기·증정에는 가능한 증빙을 붙입니다.
- 이상 수량과 늦은 입력을 매니저 검토로 보냅니다.
- 추적 가능한 수정으로 고치고 최초 입력을 보존합니다.
- 다음 실사와 이동 흐름을 비교하고 원가 기준은 별도로 확인합니다.
이 글은 발생 시점의 이동 기록에 관한 것이며 입고 담당자 기록이나 발주 기준이 아닙니다. 기록 담당자에게 필요한 사용자·맥락·권한이 없으면 재고를 바꾸기 전에 매니저에게 확인합니다. 실제 사건과 다음 실사를 대조하고, 보이는 한 건을 전체 폐기 기록이나 회계 결론으로 확대하지 않습니다.
한 교대와 차이가 큰 품목 하나로 시작하세요. 마감 때 다른 사람이 추측 없이 기록된 사건으로 차이를 설명할 수 있는지 봅니다. 어렵다면 사유 목록, 단위 정의와 인수인계를 고칩니다. 조건부 이점은 재고 이야기를 더 검토 가능하게 하고 작은 손실을 일찍 보는 것이지, 손실이 사라지거나 이익이 자동으로 정확해진다는 보장은 아닙니다.
첫 파일럿은 한 교대, 한 매장, 사용 또는 폐기 사유 하나로 좁힙니다. 직원이 사건이 일어난 순간 품목·단위·수량·매장을 남겼는지 확인하고, 나중에 기억으로 채운 입력은 별도 예외로 표시합니다. 매니저는 비정상 수량과 지연 입력을 검토하고 수정 이력을 보존합니다. 실제 화면의 최근 활동은 검토 가능한 기록의 예시일 뿐이며, 모든 소비·폐기 이벤트의 재무 분개, 불변성, 현재 원가를 증명하지 않습니다.
같은 사유를 반복해도 실제 사건의 단위와 시각은 각각 남깁니다. 기록되지 않은 이동을 임의로 보충하거나 화면의 한 줄을 모든 장부 반영으로 확대 해석하지 않습니다.
발생 시각과 입력 시각을 서로 다른 근거로 보존하세요
늦게 입력한 기록도 실제 폐기를 설명할 수 있지만, 발생 순간에 남긴 증거와 같지는 않습니다. 재고가 물리적으로 변한 시각과 누군가가 이동을 입력한 시각을 별도로 기록하세요. 두 번째가 늦다면 기록을 버리지 말고 지연 상태로 검토하되, 이력을 깔끔하게 보이려고 발생 시각을 뒤로 맞추지 않습니다. 검토자는 접근 권한이 없었는지, 단위가 불명확했는지, 맞는 사유를 고를 수 없었는지, 특정 매니저의 인계에 의존했는지 구분할 수 있습니다. 원인이 다르면 고칠 절차도 달라집니다.
종료 상태는 세 가지로 나눌 수 있습니다. 기록됨은 품목·단위·수량·사유·매장·담당자와 두 시각이 있는 상태입니다. 검토됨은 권한 있는 사람이 특이 수량, 늦은 입력, 관련 맥락을 확인한 상태입니다. 대조 완료는 다음의 적절한 실물 확인에서 해당 움직임을 반영해도 설명되지 않는 잔여 차이가 없는 상태입니다. 활동 목록의 한 행은 실제로 보이는 필드를 제공할 수 있지만 기록 완료를 확정하지 못하며, 검토·대조·최신 원가·정확한 재무 반영도 증명하지 않습니다.
반복되는 사유 하나를 골라 한 교대에 실제로 발생한 사건과 마감 때 조회되는 입력을 맞춰 보세요. 늦은 항목은 다음 실물 확인까지 따라가고 단위나 수량을 고치면 최초 기록과 수정 이유를 함께 보존합니다. 실사를 맞추려고 발생 시각을 바꾸거나 첫 입력을 덮거나 모호한 조정 사유를 선택해야 한다면 실패입니다. 다른 매니저가 사건, 지연 이유, 대조 결과를 같은 이력에서 확인할 수 있으면 통과입니다. 그때부터 사장은 병 하나, 분량 하나, 파손 하나를 다시 조립하는 대신 아직 설명되지 않은 반복 양상만 검토할 수 있습니다. 다른 매장 팀이 과거 사건의 상태를 바꾸지 않고 같은 근거를 분류할 수 있을 때 이 기준을 공통 규칙으로 넓히세요.