STOREBASE INSIGHTS · Quản lý tồn kho
Nhân viên nên ghi tiêu dùng và hao hụt lúc hàng biến động thế nào?
Ghi tiêu dùng, cho tặng và hao hụt ngay khi biến động xảy ra, gồm mặt hàng, đơn vị, số lượng, lý do, cửa hàng, người thực hiện và thời điểm. Hồ sơ giúp giải thích lần kiểm sau; tự nó không chứng minh mọi biến động vào sổ tài chính hay giá vốn còn mới.
Trong bài viết này
Ghi biến động ngay lúc nó xảy ra
Một kệ trống hiếm khi được giải thích chỉ bằng số kiểm cuối kỳ. Một vài chai có thể đã dùng, cho tặng, hỏng hoặc điều chỉnh mà không ai ghi. Yêu cầu người thực hiện ghi tại chỗ: mặt hàng, đơn vị, số lượng, cửa hàng, lý do, người làm và thời điểm. Nếu chưa biết đơn vị hoặc lý do, đánh dấu để rà soát thay vì biến điều chưa biết thành số 0 hay lời buộc tội thất thoát.
Chọn lý do mô tả công việc thay cho “điều chỉnh” chung chung. Tiêu dùng, hao hụt, cho tặng, vỡ, chuyển và trả hàng là các câu hỏi khác nhau. Ghi ngắn bối cảnh như thử sản phẩm, lô bị hỏng, bữa ăn nhân viên hoặc chuyển sang cửa hàng khác để hồ sơ nối được với sự kiện thật.
Làm cho lần kiểm sau có thể giải thích
| Biến động | Hồ sơ tối thiểu | Theo dõi |
|---|---|---|
| Tiêu dùng | mặt hàng, đơn vị, số lượng, người, thời điểm | so với phục vụ hoặc sử dụng |
| Hao hụt hoặc vỡ | mặt hàng, số lượng, lý do, bằng chứng | xem mẫu lặp và quyền duyệt |
| Cho tặng | mặt hàng, số lượng, bối cảnh, người duyệt | kiểm tra chính sách và tồn sau đó |
| Chuyển hoặc trả | đi/tới, số lượng, mã tham chiếu, thời điểm | xác nhận hồ sơ nơi kia |
Nhật ký không cho phép nhập số tùy ý. Quản lý xem số lượng bất thường, hao hụt lặp lại và bản ghi nhập muộn. Chủ cửa hàng xử lý đổi chính sách, thất thoát lớn hoặc sửa ngoài quyền. Khi sửa, giữ bản ghi đầu và lý do thay đổi thay vì âm thầm viết lại lịch sử.
Ghi và rà soát biến động trong Storebase
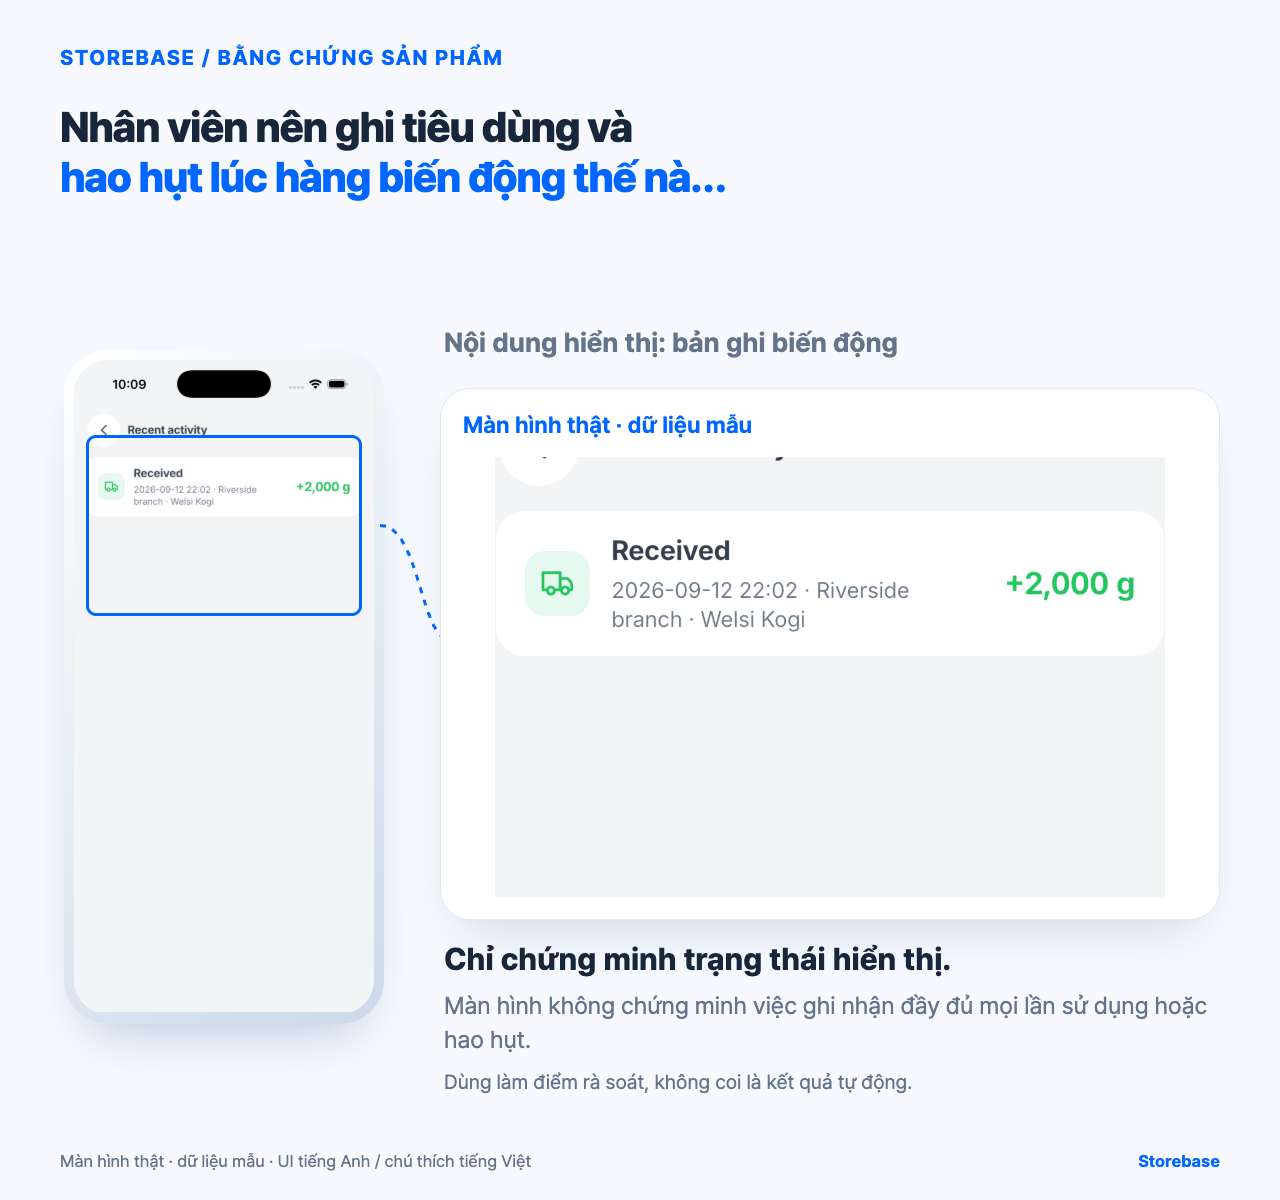
Dùng bản ghi biến động để xem lại mặt hàng, loại biến động, số lượng, cửa hàng và thời điểm đang hiển thị trong hoạt động. Khi mặt hàng được dùng, hao hụt, cho tặng hoặc chuyển, hãy thêm lý do cụ thể và ghi chú có thể có để lần kiểm sau đối chiếu được với sự kiện thật.
Storebase có thể cho đội ngũ một nơi để rà soát biến động đã ghi. Một mục đang hiển thị không chứng minh mọi lần dùng hoặc hao hụt đều đã được ghi, hạch toán tài chính đúng hay giá vốn đã mới. Giữ hồ sơ vận hành cạnh bước kiểm tra kế toán của quản lý.
Giá cũ có thể khiến biến động trông đúng nhưng kết quả tài chính sai. Giữ hồ sơ vận hành tách khỏi kết luận về lợi nhuận. Trước khi dùng số tài chính, xác nhận cơ sở giá vốn, kỳ, cửa hàng và trạng thái sửa theo quy trình kế toán. Bài này không quyết định thuế hoặc hạch toán.
Danh sách ghi tại nguồn
- Ghi mặt hàng, đơn vị, cửa hàng và số lượng đúng lúc dùng, hao hụt, cho tặng hoặc chuyển.
- Ghi người thực hiện và thời điểm; không dựng lại từ lần kiểm sau.
- Chọn lý do cụ thể và gắn bằng chứng có sẵn cho hao hụt hoặc cho tặng.
- Đưa số lượng bất thường và nhập muộn cho quản lý rà soát.
- Sửa bằng điều chỉnh có thể truy dấu và giữ lần nhập đầu.
- So sánh dòng biến động với lần kiểm thật tiếp theo; kiểm tra cơ sở giá vốn riêng.
Đây là hồ sơ biến động tại thời điểm phát sinh, không phải quy trình gắn người nhận hàng hay ngưỡng đặt lại. Nếu người ghi thiếu bối cảnh hoặc quyền phù hợp, hãy hỏi quản lý trước khi đổi tồn kho. Đối chiếu sự kiện thật với lần kiểm tiếp theo; đừng mở rộng một mục đang thấy thành sổ hao hụt đầy đủ hay kết luận kế toán.
Bắt đầu bằng một ca và một mặt hàng hay lệch. Cuối ca, hỏi xem người khác có thể giải thích chênh lệch từ các sự kiện đã ghi mà không đoán không. Nếu không, sửa danh sách lý do, định nghĩa đơn vị hoặc bàn giao. Lợi ích có điều kiện là câu chuyện tồn kho dễ kiểm tra hơn và thấy hao hụt nhỏ sớm hơn, không phải bảo đảm thất thoát biến mất hay lợi nhuận tự đúng.
Giữ thời điểm xảy ra và thời điểm nhập thành hai bằng chứng khác nhau
Một bản ghi nhập muộn vẫn có thể mô tả sự kiện hao hụt thật, nhưng không phải bằng chứng được tạo ngay lúc xảy ra. Hãy lưu riêng lúc tồn kho thay đổi về mặt vật lý và lúc một người nhập biến động. Nếu thời điểm thứ hai đến sau, vẫn giữ bản ghi và đánh dấu độ trễ để xem; đừng sửa lùi thời gian chỉ để dấu vết trông sạch. Người rà soát có thể tìm nguyên nhân phù hợp: thiếu quyền truy cập, đơn vị chưa rõ, danh sách lý do không dùng được hoặc bàn giao phụ thuộc một quản lý. Mỗi nguyên nhân cần một sửa đổi quy trình khác nhau.
Chia việc đóng thành ba trạng thái. Đã ghi nghĩa là người thực hiện và địa điểm đã được xác định, đồng thời hồ sơ chứa mặt hàng, số lượng theo đơn vị, lý do cùng hai mốc thời gian. Đã rà soát nghĩa là người có quyền đã xem quy mô bất thường, độ trễ và bối cảnh hỗ trợ. Đã đối chiếu nghĩa là lần kiểm vật lý thích hợp tiếp theo phản ánh được biến động mà không còn phần chênh lệch vô danh. Một dòng hoạt động có thể cung cấp những trường thực sự hiển thị, nhưng không xác nhận việc ghi đã đầy đủ; nó cũng chưa chứng minh đã rà soát, đã đối chiếu, giá vốn còn mới hoặc hạch toán tài chính đúng.
Chọn một lý do hay lặp lại rồi so các sự kiện thực tế trong ca với dữ liệu đã có lúc chốt. Theo mục nhập muộn tới lần kiểm vật lý kế tiếp và giữ dấu vết sửa nếu đơn vị hoặc số lượng thay đổi. Bài thử thất bại khi nhân viên chỉ làm số kiểm khớp bằng cách đổi thời điểm phát sinh, ghi đè lần nhập đầu hoặc dùng lý do điều chỉnh mơ hồ. Bài thử đạt khi một quản lý khác thấy được sự kiện, nguyên nhân chậm và kết quả đối chiếu từ cùng hồ sơ. Khi đó chủ cửa hàng chỉ cần xem mẫu chưa giải thích thay vì dựng lại từng chai, khẩu phần hay món bị hỏng. Chỉ mở rộng ba trạng thái này sang cửa hàng khác sau khi đội ngũ ở đó phân loại được cùng bằng chứng mà không sửa nhãn của sự kiện cũ.
Tài liệu liên quan
Xem tính năng và phạm vi quản lý tồn kho của Storebase
Vì sao tồn kho bị lệch: sửa số lượng chưa phải là giải quyết xong