STOREBASE INSIGHTS · Doanh thu và tài chính
Tìm ngày hòa vốn, không chỉ số tiền hòa vốn
Đặt chi phí cố định, giả định chi phí biến đổi hoặc biên lợi nhuận và kỳ doanh thu trên cùng một cơ sở, rồi tính ngày mà phần đóng góp lũy kế bù đủ chi phí. Màn hình nhiều cửa hàng có thể gom các số liệu so sánh; nó không tính ngày hòa vốn đáng tin nếu đầu vào chưa đầy đủ và phân loại đúng.
Trong bài viết này
Lịch giúp câu hỏi dễ hiểu hơn
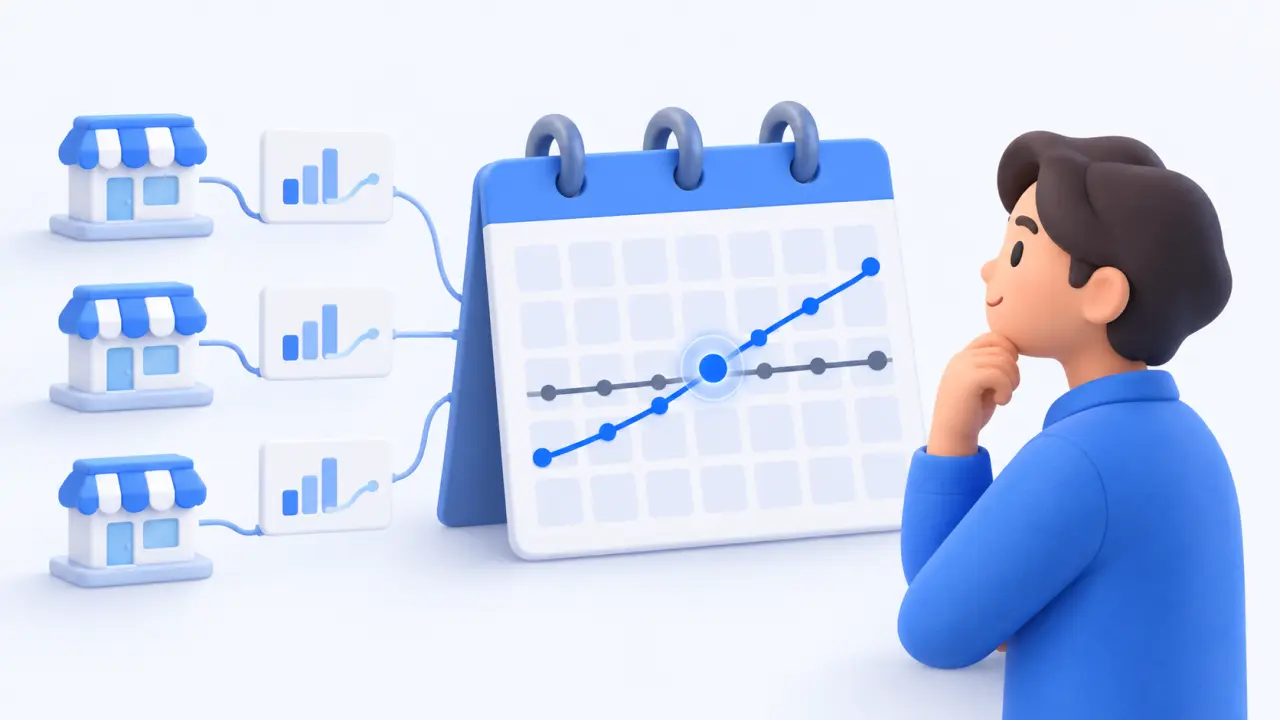
Nhiều chủ cửa hàng hiểu “ngày 19 đã vượt hòa vốn” nhanh hơn một bản lãi lỗ dày đặc. Ngày đó chỉ hữu ích khi kỳ, chi phí cố định, giả định chi phí biến đổi hoặc biên lợi nhuận và doanh thu từng ngày được định nghĩa rõ. Một định nghĩa đổi thì ngày cũng đổi.
Đừng nói mọi khoản bán sau một ngày đều là lợi nhuận thuần. Hàng trả lại, thuế, trả nợ, khoản rút của chủ và chi phí mới vẫn ảnh hưởng đến tiền mặt và kế toán. Đây là góc nhìn lập kế hoạch dựa trên giả định đã nêu.
Làm bảng tính có thể nhìn thấy
| Đầu vào | Cần định nghĩa | Kiểm tra trước khi dùng |
|---|---|---|
| Kỳ | Tháng và cửa hàng/công ty | Cùng ngày cho mọi đầu vào |
| Chi phí cố định | Tiền thuê, lương và chi phí cam kết | Xác nhận thuộc kỳ |
| Chi phí biến đổi | Chi phí hoặc biên trên mỗi lần bán | Xác nhận phương pháp tính |
| Doanh thu lũy kế | Doanh thu theo ngày với điều chỉnh đã thống nhất | Kiểm tra trả hàng và ngày thiếu |
| Ngày hòa vốn | Ngày đầu phần đóng góp bù chi phí cố định | Ghi giả định và người phụ trách |
Với nhiều chi nhánh, hãy dùng định nghĩa tương đương trước khi so sánh. Một chi nhánh vượt sớm có thể do thời điểm, cơ cấu hàng hoặc chi phí; điều đó không tự động chứng minh khỏe hơn.
Storebase hỗ trợ được phần nào
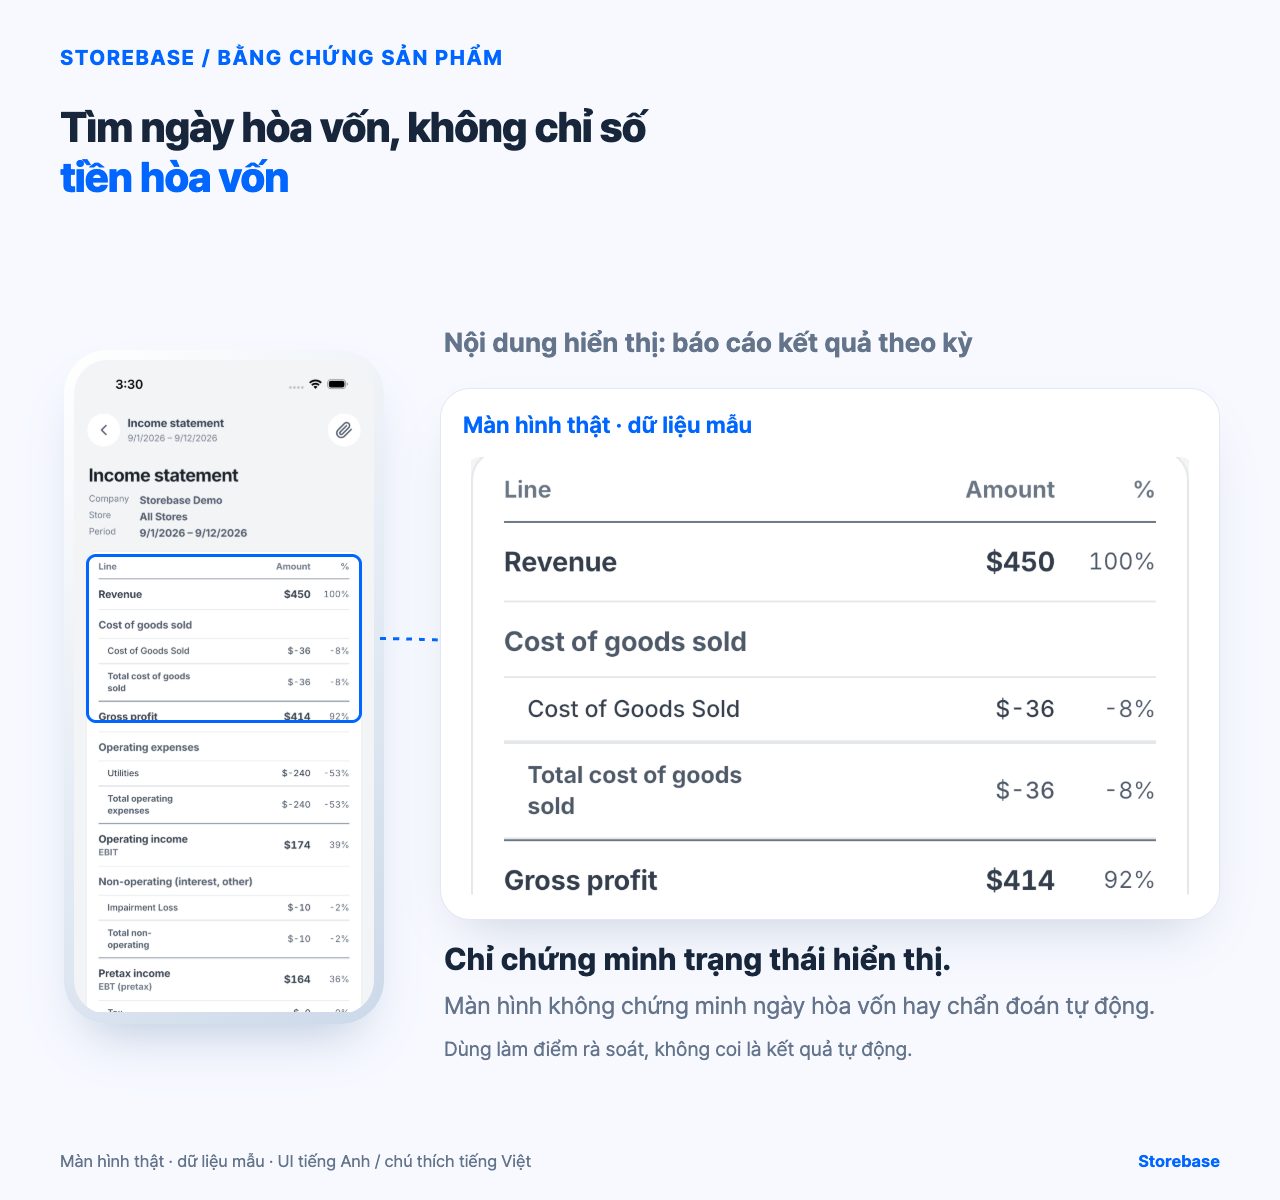
Mô tả tài chính tập trung của Storebase đặt số liệu cửa hàng, công ty và nhóm ở cùng một nơi để so sánh chi nhánh. Điều đó có thể giảm thời gian ghép các con số hàng ngày và giúp chọn kỳ, chi nhánh cần xem trước. Phần tính toán vẫn cần ghi rõ giả định.
Tài liệu không chứng minh một máy tính ngày hòa vốn riêng hoặc ngày báo cáo đã đúng. Nó cũng không tự phân loại chi phí cố định, giá vốn cũ, hàng trả lại hay thuế. Khi kết quả ảnh hưởng báo cáo, giá hoặc quyết định lớn, hãy nhờ kế toán xem phương pháp.
Quy trình hàng tháng
- Chọn một cửa hàng hoặc công ty và một tháng.
- Ghi định nghĩa chi phí cố định và biến đổi cạnh phép tính.
- Lấy doanh thu và chi phí theo ngày với cùng phạm vi.
- Tính phần đóng góp lũy kế và đánh dấu ngày đầu vượt đường chi phí cố định.
- Kiểm tra trả hàng, giảm giá, mua bất thường và mục thiếu.
- Chỉ so sánh chi nhánh sau khi định nghĩa khớp và giữ giả định cùng kết quả.
Nếu ngày lùi lại, hỏi doanh thu, biên hay chi phí cố định đã đổi. Nếu người khác không lặp lại được kết quả, sửa đầu vào và định nghĩa trước khi trình bày một ngày trông chính xác. Lợi ích có điều kiện là cùng hiểu khi kỳ đã bù chi phí, không phải bảo đảm lợi nhuận, tiền mặt hay thuế.
Trước khi chia sẻ con số, hãy ghi rõ ai chuẩn bị dữ liệu, ai kiểm tra và giả định nào đã thay đổi. Một lịch chung hữu ích nhất khi mọi người có thể lần lại cùng kỳ, cùng cửa hàng và cùng cách tính. Nếu đầu vào chưa đủ, hãy gọi đó là ước tính để tránh biến kế hoạch thành lời hứa.
Đánh dấu ngày là tạm tính cho đến khi khóa các bút toán đến muộn
Ngày hòa vốn có thể đổi dù hoạt động cửa hàng không thay đổi. Hóa đơn nhà cung cấp ghi muộn, hàng trả lại nhập sau lần xem, hoặc tiền lương được phân bổ lại đúng chi nhánh đều có thể dịch điểm phần đóng góp lũy kế vượt chi phí. Vì vậy hãy lưu ngày tính, thời điểm chốt dữ liệu, phạm vi chi nhánh, phương pháp giá vốn và phiên bản giả định cạnh kết quả. Câu trả lời giữa tháng nên ghi là tạm tính; chỉ gọi là đã khóa sau khi hết cửa sổ nhận dữ liệu muộn và hoàn thành rà soát.
Giữ các phiên bản thay vì ghi đè ngày cũ. Nếu ước tính đổi từ ngày 19 sang 22, hãy ghi đầu vào nào thay đổi và đó là sửa dữ liệu thiếu, cập nhật giả định hay hoạt động vận hành mới. Mỗi loại dẫn đến quyết định khác: sửa dữ liệu cần cải thiện luồng nhập; biên thay đổi cần xem giá hoặc cơ cấu hàng; cam kết cố định mới làm đổi nền chi phí. Không có lịch sử phiên bản, tờ lịch trông đơn giản nhưng che mất nguyên nhân.
Cũng cần kiểm tra phần đóng góp lũy kế có còn nằm trên đường chi phí đến thời điểm chốt không. Nếu từng vượt rồi tụt xuống sau hoàn trả hay điều chỉnh, bộ dữ liệu cuối chưa có một lần vượt ổn định. Bước này ngăn nhóm ăn mừng một ngày chỉ tồn tại vì những khoản bất tiện đến sau.
Dùng ngày để chọn một đòn bẩy rồi thử riêng đòn bẩy đó
Khi ngày lùi, hãy chuyển nó thành câu hỏi có phạm vi thay vì kết luận chung về cửa hàng. Tính lại ba góc nhìn với cùng kỳ: trường hợp đã ghi, trường hợp biên thấp hơn, và trường hợp thêm hoặc bỏ một khoản cố định đã xác định. Đây là kịch bản lập kế hoạch, không phải dự báo. Mục đích là tìm giả định có đủ ảnh hưởng để đáng điều tra.
Gắn bằng chứng và người phụ trách riêng cho từng đòn bẩy. Câu hỏi về lượng bán cần giao dịch theo ngày; câu hỏi biên cần giá vốn mặt hàng, giảm giá và cách xử lý trả hàng; câu hỏi chi phí cố định cần hợp đồng hoặc căn cứ phân bổ tạo ra khoản đó. Chỉ đổi một hành động vận hành trong một kỳ, rồi so ngày tạm tính và ngày đã khóa của kỳ tiếp theo theo cùng định nghĩa. Đừng gọi là thành công nếu ngày sớm hơn do chi phí đến muộn hoặc giả định mới.
Storebase có thể gom số liệu chi nhánh vào góc nhìn so sánh trong phạm vi bài đã nêu. Công cụ không tự chọn bộ giả định, khóa thời điểm nhập hay chứng nhận ngày tính ra. Kết quả hữu ích cho chủ cửa hàng là một câu hỏi chung mà quản lý có thể tái tạo và điều tra; phán đoán kế toán cùng quyết định lớn về giá hay đầu tư vẫn cần người đủ chuyên môn.