STOREBASE INSIGHTS · Doanh thu và tài chính
Khi tiền mặt chuyển từ quầy sang ngân hàng, hãy để lại hồ sơ bàn giao
Khi tiền mặt di chuyển, hãy ghi ngày, người phụ trách, quầy nguồn, tài khoản đích, số tiền dự kiến và số tiền đã đếm. Hồ sơ có cấu trúc giúp tìm chênh lệch nhưng không thay cho việc đếm tiền, giữ biên lai hay đối chiếu ngân hàng.
Trong bài viết này
Khoảng trống giữa quầy và ngân hàng
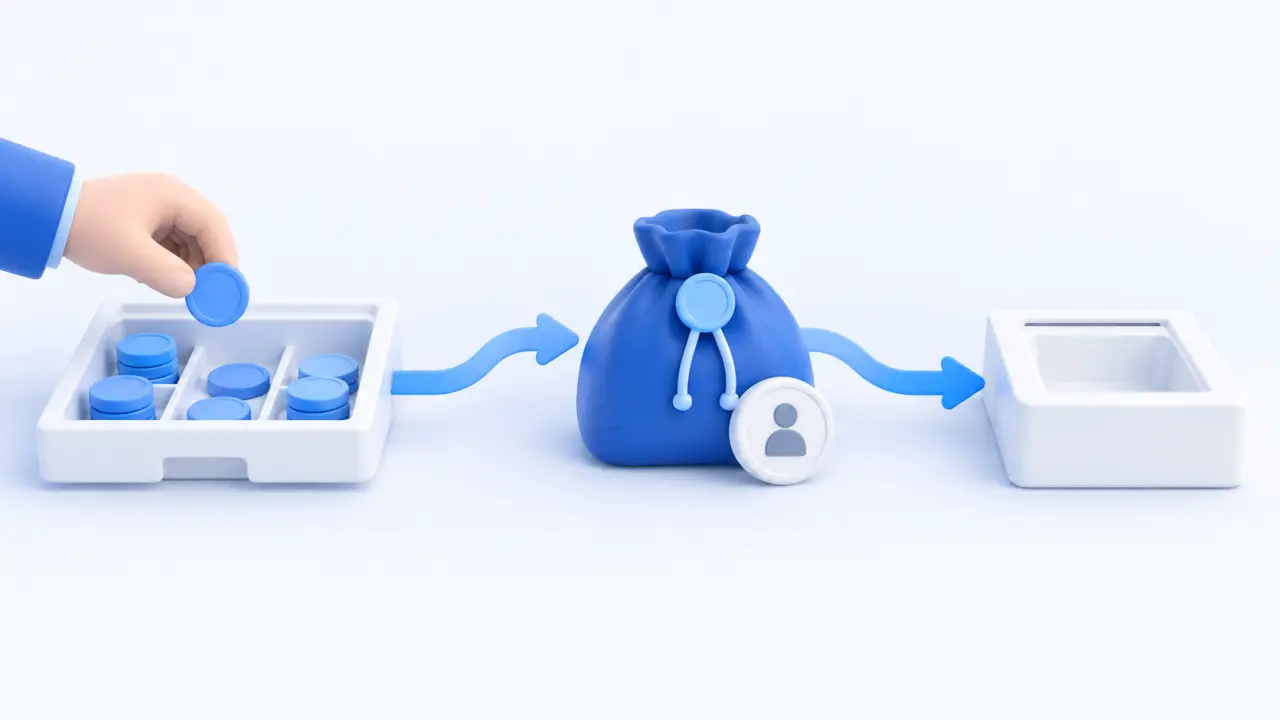
Sau khi đóng ca, tiền được đếm, túi nộp rời cửa hàng rồi ngân hàng mới ghi có. Nếu mỗi bước nằm ở một nơi, chủ cửa hàng phải hỏi lại ai đã chuyển gì và lúc nào. Nộp ban đêm hay dùng két thông minh có thể thay đổi thao tác vật lý, nhưng không tự giải thích hồ sơ.
Hãy coi bàn giao là một giao dịch nhỏ có người chịu trách nhiệm. Ghi số tiền dự kiến trước khi chuyển, số đã đếm, nguồn, đích và người tiếp tục kiểm tra. Hồ sơ tốt làm câu hỏi sau này hẹp hơn, không làm chênh lệch biến mất.
Dùng cùng một nhóm trường
| Trường bàn giao | Ghi gì | Người phụ trách vẫn phải kiểm tra |
|---|---|---|
| Ngày và giờ | Lúc đếm và chuyển | So với thời điểm đóng ca và ngân hàng ghi có |
| Nguồn | Quầy, két hoặc tài khoản cửa hàng | Xác nhận nguồn tiền thực tế |
| Đích | Tài khoản nhận hoặc ngân hàng | Kiểm tra biên lai và khoản ghi có |
| Số dự kiến | Số tiền đáng lẽ phải chuyển | Kiểm tra phép tính và khoản bao gồm |
| Số đã đếm | Số người phụ trách thực sự đếm | Đếm lại khi chênh lệch quan trọng |
| Người phụ trách | Người đếm, niêm phong, mang hoặc nhận | Xác nhận bước giữ tiền tiếp theo |
Chênh lệch là thông tin. Đừng âm thầm sửa số dự kiến cho bằng số đã đếm. Giữ cả hai số, ghi lý do nếu biết và giao người theo dõi. Một ghi chú ngắn như “đóng quầy, túi nộp, trưởng ca đếm” hữu ích hơn “đã chuyển tiền”.
Storebase hỗ trợ được phần nào
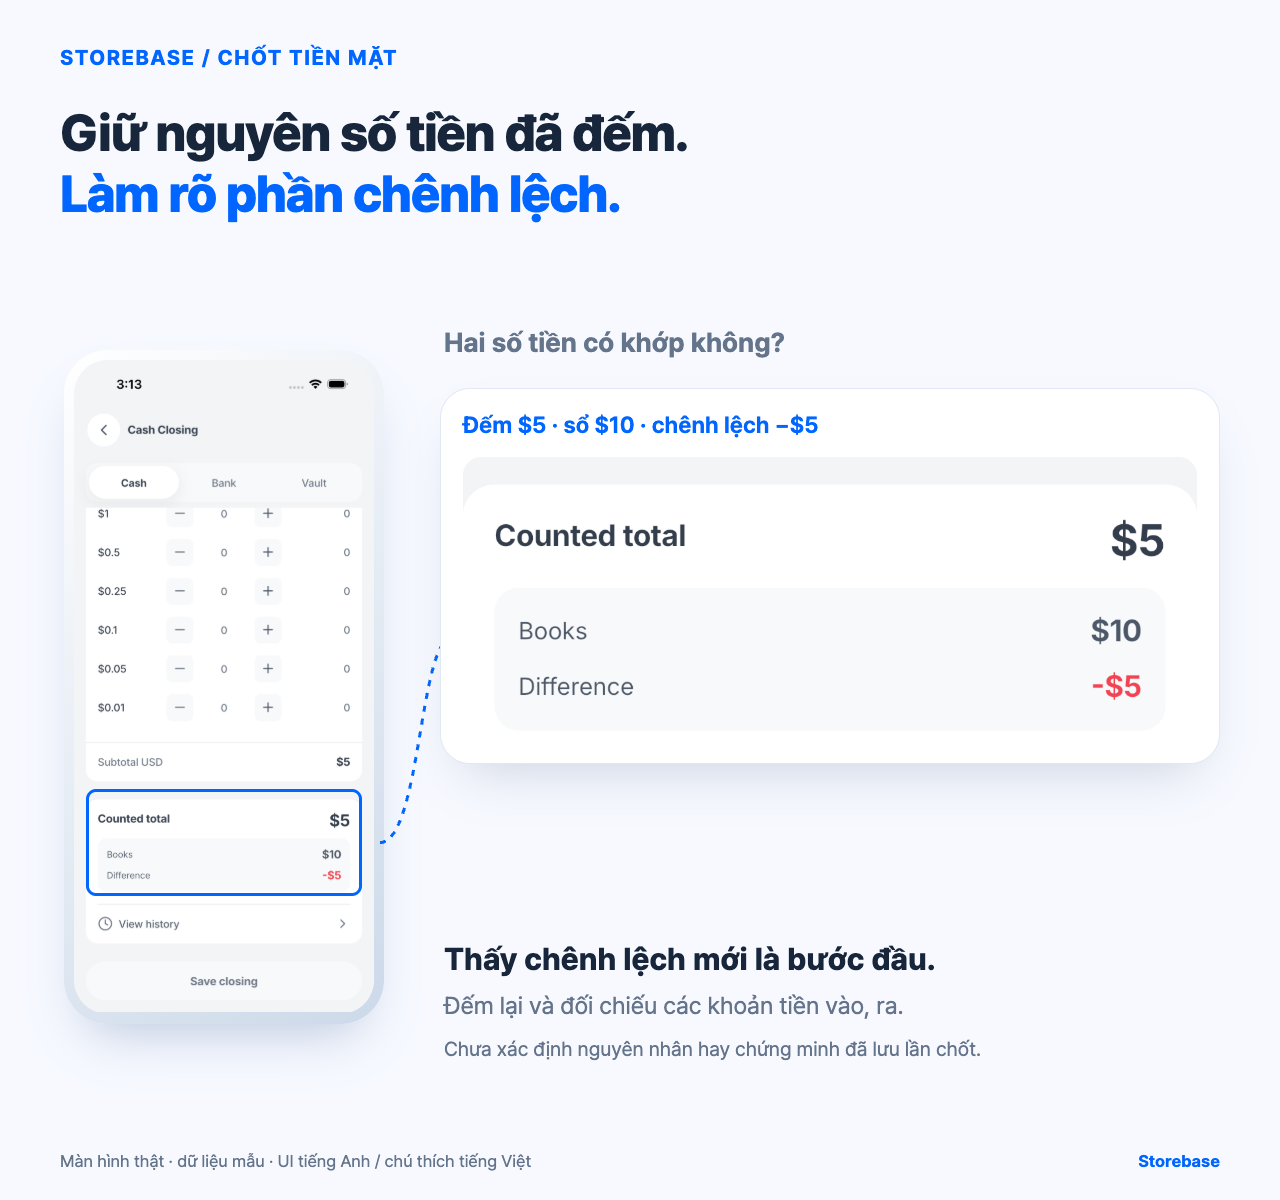
Màn hình quản lý tiền mặt của Storebase đặt số tiền dự kiến cạnh số đã đếm trong lúc kiểm tra cuối ca. Nhờ vậy quản lý có điểm bắt đầu để xem chênh lệch trước khi đối chiếu bàn giao từ quầy đến ngân hàng với chứng từ thực tế và ngân hàng.
Hồ sơ này không có nghĩa Storebase điều khiển két thông minh, xác nhận tiền đã vào ngân hàng hay tự động ghép mọi ngoại lệ. Người phụ trách vẫn phải đếm tiền, giữ bằng chứng nộp, kiểm tra tài khoản đích và xử lý chênh lệch.
Quy trình cuối ca
- Đóng quầy và ghi số tiền dự kiến cho kỳ đã thống nhất.
- Đếm cùng người thứ hai khi quy định yêu cầu.
- Nhập nguồn, đích, số tiền và người phụ trách.
- Ghi riêng số dự kiến và số thực tế đã đếm.
- Nộp theo quy trình địa phương và giữ biên lai.
- Ở lần kiểm tra sau, so biên lai với khoản ghi có và giao người xử lý chênh lệch còn mở.
Lợi ích là điều tra ngắn hơn
Hồ sơ không thể quyết định khoản ghi có đúng hay vì sao số đếm khác. Nó giúp người kiểm tra tiếp theo tìm đúng giao dịch, số dự kiến, số thực tế, người giữ tiền và bằng chứng còn thiếu. Hãy thử một tuần rồi xem người thứ hai có tìm được các mục đó mà không dựng lại cả ca hay không. Với kế toán, thuế, lao động hoặc chính sách tiền mặt, hãy kiểm tra hướng dẫn chuyên môn tại địa phương.
Ghi giao và nhận thành hai sự kiện trách nhiệm giữ tiền
Chỉ ghi một tên cạnh chữ “nộp tiền” sẽ để lại một khoảng mù. Người giao cần ghi số đã đếm, mã túi hoặc niêm phong, vị trí nguồn, giờ giao và tình trạng lúc đó. Người nhận phải xác nhận độc lập cùng mã, giờ nhận, tình trạng niêm phong nhìn thấy, điểm đến và chênh lệch phát hiện ngay. Nếu tiền qua két, đơn vị vận chuyển hoặc quản lý thứ hai, mỗi lần đổi người giữ cần có một cặp giao và nhận, thay vì gộp thành một người cuối.
Mã túi hoặc niêm phong duy nhất nối vật thật với hồ sơ nhưng không hứa ngăn mất mát. Không dùng lại mã cho chuyến khác và không âm thầm thay mã khi đóng gói lại. Hãy nối mã cũ với mã mới, lý do và hai người có mặt. Với điểm nộp ban đêm không có người nhận, biên lai hoặc bản ghi máy trở thành xác nhận kế tiếp; trước khi có bằng chứng đó, chuyển động vẫn ở trạng thái đang vận chuyển.
Xác định ngoại lệ trước lần thử đầu. Niêm phong hỏng hoặc sai mã, thiếu xác nhận nhận, thay đổi số tiền chưa giải thích, đổi điểm đến, hoặc thời gian vận chuyển vượt cửa sổ dự kiến phải để mở và chuyển cho vai trò có quyền theo chính sách tiền mặt. Chủ cửa hàng cần nhận gói bằng chứng cùng câu hỏi chưa trả lời, không phải tin nhắn mơ hồ rằng khoản nộp “có vẻ sai.”
Đóng bàn giao bằng đối chiếu ba chiều
Một lần đóng đầy đủ so ba hồ sơ độc lập: chuyển động từ quầy sang khoản nộp, biên lai nộp và khoản ghi có ngân hàng. Khớp tiền tệ, số tiền, tham chiếu và ngày liên quan. Thời gian không nhất thiết giống nhau vì nộp ban đêm có thể ghi có muộn, nhưng cửa sổ dự kiến phải được nêu trước. Nếu ngân hàng gộp nhiều túi, danh sách phải chỉ ra các bàn giao bên trong; nếu chỉ nộp một phần, số còn lại tiếp tục có người phụ trách thay vì làm cả chuyển động trông như đã nhận đủ. Phí và điều chỉnh ngân hàng nằm ở dòng riêng để không đổi số tiền vật lý đã trao.
Thử năm lần bàn giao liên tiếp tại một địa điểm. Nhờ người không tham gia vận chuyển lần theo từng lần giao, nhận, biên lai và khoản ghi có. Chỉ đạt khi mọi số tiền được truy mà không gọi người mang, và mỗi mục mở có người phụ trách, hạn cùng bằng chứng còn thiếu. Nếu tổng ngân hàng khớp nhưng một khoảng giữ tiền không giải thích được, kết quả kế toán đã đối chiếu còn kiểm soát vận hành vẫn có lỗ hổng.
Bằng chứng Storebase hiện có hỗ trợ điểm bắt đầu là so tiền dự kiến với tiền đã đếm, còn mô tả sản phẩm nói đến người, thời gian và tài khoản trên chuyển động tiền. Nó không chứng minh việc kiểm soát túi, giao của đơn vị vận chuyển, xác nhận nộp, đối chiếu ngân hàng hay xử lý mục không khớp. Hãy kiểm tra lịch sử chuyển động và khả năng lưu trong không gian làm việc thật. Khi điều kiện đó đạt, quản lý có thể xử lý bàn giao thông thường từ dấu vết, còn chủ chỉ quyết định vi phạm kiểm soát hoặc khoản nộp thật sự chưa giải quyết.