STOREBASE INSIGHTS · Doanh thu và tài chính
Chênh lệch tiền cuối ca: khi nào cần báo chủ cửa hàng?
Chênh lệch tiền cuối ca không nên tự động trở thành một tin nhắn nữa gửi cho chủ. Hãy xác định mức báo cáo dựa trên số tiền, tần suất lặp lại, chứng từ và khả năng xử lý tại cửa hàng. Đây là cách phân công trách nhiệm, không phải cho phép che giấu chênh lệch.
Trong bài viết này
Cùng số tiền nhưng khác vấn đề
Một lần quên ghi nhận khác với khoản chênh lệch chưa rõ nguyên nhân kéo dài nhiều ngày. Khoản nhỏ lặp lại vẫn cần kiểm tra. Khoản lớn cũng chưa đủ để kết luận ai chịu trách nhiệm.
Báo cáo phải giúp người nhận xử lý
| Mục | Thông tin |
|---|---|
| Dữ kiện | Chi nhánh, thời gian, tiền dự kiến, thực đếm và chênh lệch |
| Đã kiểm tra | Kết quả đếm lại và kiểm tra giao dịch |
| Yêu cầu | Câu hỏi còn lại, người phụ trách, thời điểm kiểm tra tiếp |
Quy định rõ nhân viên cần kiểm tra gì tại chỗ. Nếu chưa giải quyết được hoặc không có đủ hồ sơ đúng hạn, chuyển cho quản lý. Hãy chuyển câu hỏi chưa có đáp án, không chuyển lời buộc tội.
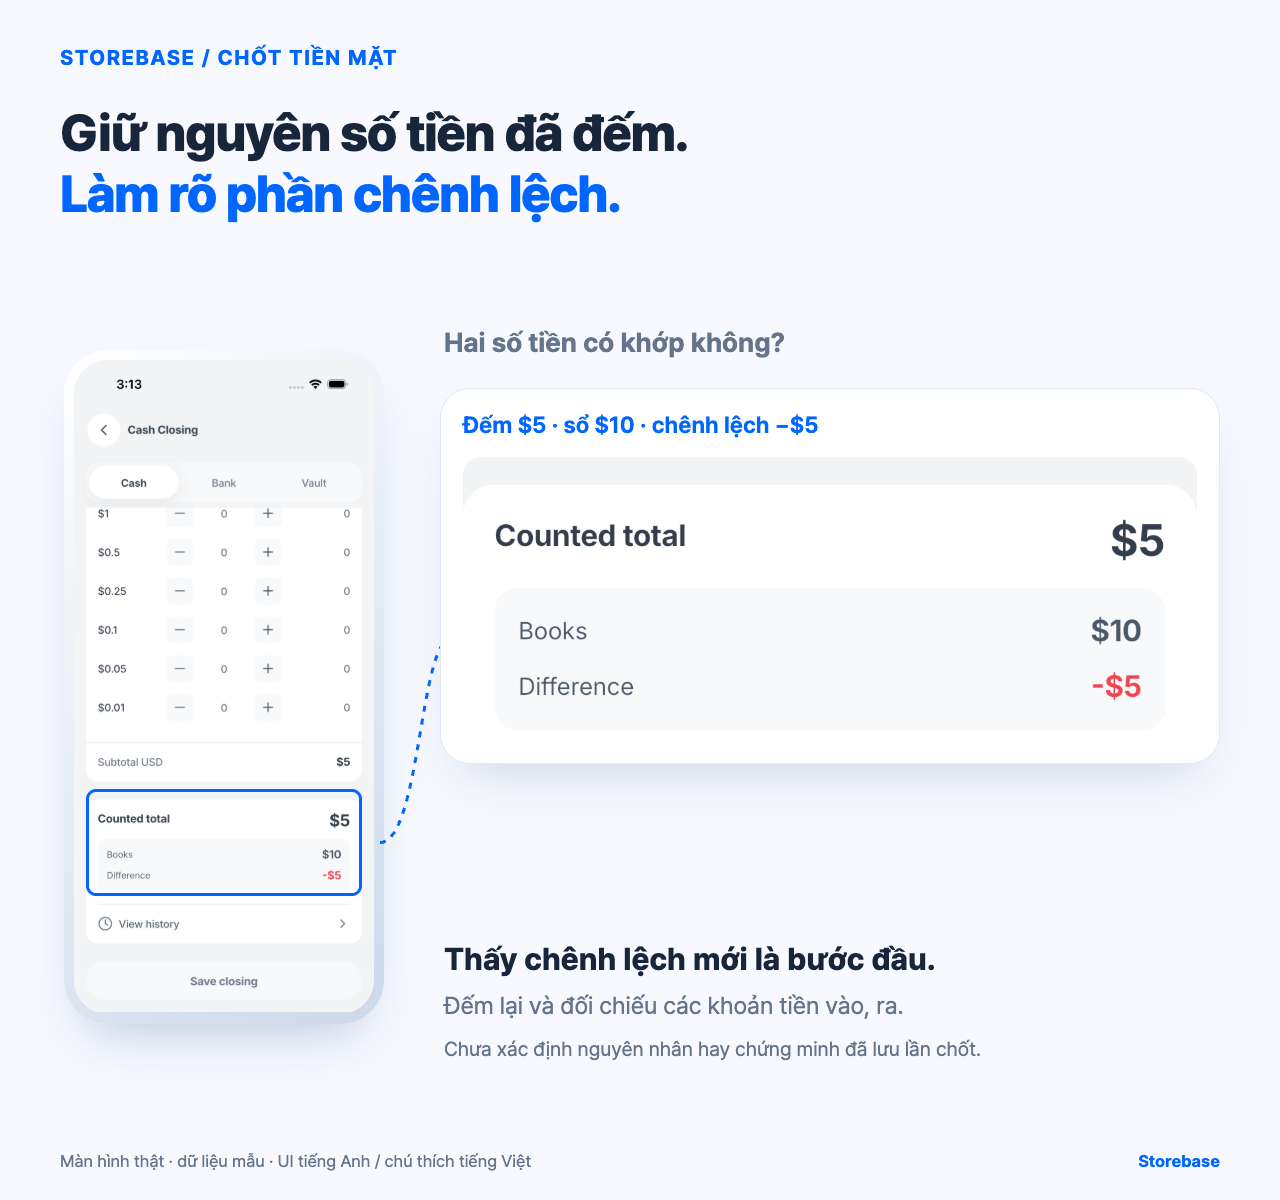
Trong màn hình chốt tiền của Storebase, nhập tổng tiền thực đếm và đối chiếu với số trên sổ; phần chênh lệch hiện ra giúp chủ chọn một ngoại lệ cụ thể để điều tra và bàn giao. Hãy đếm lại và kiểm tra các dòng tiền liên quan, vì màn hình không tự chỉ ra nguyên nhân hay chứng minh đã lưu ca chốt.
Xác nhận lại trước khi đóng việc
Ghi lý do điều chỉnh và kiểm tra ở lần chốt tiếp theo. Ngưỡng báo cáo cần phù hợp quy mô và rủi ro, nhưng không được dùng để bỏ qua chênh lệch trong sổ sách.
Chủ cần nhận những ngoại lệ có câu hỏi rõ ràng, thay vì mọi thông báo cuối ca.
Tách đường điều tra tiền mặt khỏi đường chuyển cấp
Khi xuất hiện chênh lệch, có hai luồng chạy song song. Luồng điều tra dựng lại sự việc; luồng chuyển cấp xác định ai được quyết định bước tiếp theo. Nếu gộp hai luồng, số tiền phải gánh quá nhiều ý nghĩa: một sai lệch nhỏ nhưng lặp lại có thể bị giữ tại cửa hàng, trong khi một khoản lớn quen thuộc lại được gửi cho chủ mà không có câu hỏi rõ ràng. Gắn một mã tham chiếu ổn định cho mỗi vụ việc và lưu riêng thời điểm tiền biến động, thời điểm đếm, thời điểm phát hiện sai lệch và thời điểm bàn giao. Sau đó chọn tuyến theo quyết định đang cần.
| Trạng thái vụ việc | Trách nhiệm tại cửa hàng | Điều kiện chuyển cấp | Nội dung người duyệt cấp cao nhận được |
|---|---|---|---|
| Đã tìm thấy chứng từ và cách sửa nằm trong chính sách | Người chốt ca sửa theo đường được phép | Không chuyển cấp; giữ dấu vết sửa cho kỳ rà soát | Mã vụ việc và kết quả kiểm lại |
| Thiếu bằng chứng nhưng cửa hàng vẫn lấy được | Quản lý nêu hồ sơ còn thiếu và người giữ hồ sơ | Quá hạn hoặc bị chặn quyền truy cập | Phạm vi đã kiểm, dữ kiện còn thiếu và quyền cần thêm |
| Cùng dạng sai lệch lặp qua ca hoặc ngăn kéo | Quản lý so bước chung thay vì chỉ so con người | Có thể phải đổi quy tắc, kiểm soát hoặc ranh giới vai trò | Mô tả mẫu lặp và thay đổi vận hành đề xuất |
| Liên quan an toàn, nghi vấn sai phạm hoặc giới hạn thẩm quyền | Giữ bằng chứng, dừng chỉnh sửa không chính thức | Báo ngay theo chính sách cửa hàng | Dữ kiện đã xác nhận, bằng chứng được bảo vệ và quyết định cần xin |
Cách tách này giữ lỗi đếm thông thường gần nơi phát sinh nhưng không để vụ nghiêm trọng bị xử lý tùy tiện. Ngưỡng báo cáo chỉ quyết định tuyến và độ khẩn; nó không được xóa sai lệch gốc hoặc biến nghi vấn chưa kiểm chứng thành kết luận.
Thử quy trình bằng một lần chốt ca không có chủ tham gia
Chọn một ngăn kéo và để người chốt ca cùng quản lý thực hiện trọn một chu kỳ, còn chủ cửa hàng không tham gia phản ứng đầu tiên. Trước ca, thống nhất loại bằng chứng người chốt được xem, chỉnh sửa họ được phép làm, phạm vi quyết định của quản lý và trường hợp phải báo ngay. Không tạo thiếu hụt giả hay biến bài thử thành kiểm tra bất ngờ. Quan sát kết quả chốt tự nhiên tiếp theo, kể cả khi chênh lệch bằng không.
Xem lại theo hai lượt. Trước hết, kiểm tra xem đội ngũ có tái tạo được số tiền dự kiến từ mốc đầu ca và các biến động đã ghi mà không nhắn riêng cho chủ hay không. Tiếp theo, xác nhận người có trách nhiệm đã đóng trường hợp thường hoặc gửi ngoại lệ đủ để quyết định trước hạn. Sai lệch bằng không chỉ đạt phép đối chiếu số học; nếu thiếu hồ sơ chốt bắt buộc hoặc dấu bàn giao tiền, đường chuyển cấp vẫn chưa được thử.
Nếu chủ phải tự tìm giao dịch, tìm người liên quan hoặc quyết định việc vốn thuộc quản lý, hãy ghi đúng điều kiện còn thiếu. Chỉ sửa quy tắc bằng chứng, phạm vi truy cập hoặc ranh giới quyết định đó rồi lặp lại ở một ca bình thường khác. Kết quả có giá trị không phải là ít tin nhắn trong một tối, mà là một quản lý khác có thể dựng lại và chuyển vụ việc đúng nơi mà không dựa vào trí nhớ của chủ.
Xem phần chênh lệch trong Storebase là tín hiệu mở vụ việc
Phép so giữa tiền thực đếm và số trên sổ giúp xác lập rằng có một vụ việc cần xem và tạo ra con số chung để đội ngũ trao đổi. Màn hình đó chưa giải thích nguyên nhân, chưa xác định người gây ra, chưa chứng minh có hay không một dòng tiền bị thiếu, cũng chưa xác nhận lần chốt đã được lưu đúng. Chỉ đưa ra các kết luận này sau khi đối chiếu giao dịch, hồ sơ bàn giao và kết quả đã lưu.
Quản lý nên nối mã vụ việc vào hồ sơ vận hành mà cửa hàng sử dụng, ghi hành động kế tiếp và giữ trạng thái mở cho tới khi có đủ bằng chứng đóng. Nhờ vậy, chủ chỉ nhận những trường hợp vượt ranh giới quyền hạn, rủi ro hoặc dữ kiện, kèm theo một yêu cầu quyết định cụ thể. Storebase hỗ trợ phần so sánh nhìn thấy đã mô tả; chính sách điều tra, bảo vệ vụ nhạy cảm và phán đoán kế toán cuối cùng vẫn thuộc con người.
Sau khi áp dụng tuyến mới, hãy kiểm tra một dạng thoái lui. Hộp thư của chủ yên hơn có thể vì cửa hàng đã xử lý việc thường, nhưng cũng có thể vì nhân viên ngừng ghi sai lệch. Đối chiếu số lần chốt dự kiến với hồ sơ hoàn tất, rồi mở mẫu các vụ đã đóng tại chỗ để tìm lý do sửa và lần kiểm lại. Chỉ dấu vết đầy đủ mới cho biết sự yên lặng có nghĩa công việc đã xong.