STOREBASE INSIGHTS · Doanh thu và tài chính
Phân loại chi phí cửa hàng: có đủ ảnh biên nhận vẫn chưa đủ
Nếu chi phí cửa hàng liên tục bị phân loại sai, hãy tách việc lưu chứng từ khỏi việc kiểm tra phân loại. Biên nhận giúp xác nhận đã mua gì, nhưng chưa chắc cho biết mua để làm gì hoặc chi nhánh nào sử dụng. Đối chiếu số tiền, mục đích, cửa hàng và định nghĩa nhóm chi phí. Khi xác nhận lỗi, giải thích cho người nhập, sửa theo thẩm quyền rồi kiểm tra khoản tương tự tiếp theo. Chỉ đổi tên nhóm vào cuối tháng không tự thay đổi nguyên nhân gây lỗi.
Trong bài viết này
- Vì sao có ảnh biên nhận rồi mà cuối tháng chủ vẫn phải hỏi lại?
- Chứng từ cho biết gì, và thông tin nào phải hỏi thêm?
- Đừng dừng ở việc “đổi vật dụng thành tiền ăn”
- Nếu dữ liệu chưa đủ, bắt đầu từ một loại chi phí
- Có OCR hoặc mẫu giao dịch thì bỏ bước kiểm tra được không?
- Để cuối tháng bớt phải khôi phục trí nhớ
Vì sao có ảnh biên nhận rồi mà cuối tháng chủ vẫn phải hỏi lại?
Giả sử các chi nhánh đều gửi ảnh và nhập khoản chi. Cuối tháng, chủ thấy biên nhận một bữa ăn được đưa vào nhóm vật dụng cửa hàng và phải hỏi lại ai mua, dùng vào việc gì. Đây là tình huống minh họa, không phải chứng từ thực tế của khách hàng.
Vấn đề có thể không nằm ở việc thiếu ảnh. Người nhập có thể hiểu khác tên nhóm, giữ nguyên nhóm từ giao dịch trước hoặc gặp một biên nhận có nhiều mục đích sử dụng. Yêu cầu chụp ảnh đầy đủ hơn không giải quyết được tất cả các nguyên nhân đó.
Nếu “đã nhập” cũng có nghĩa là “đã kiểm tra”, việc xác minh sẽ dồn về chủ vào cuối tháng. Góc nhìn của Storebase không phải giúp chủ đổi nhãn nhanh hơn, mà là giúp người tại cửa hàng biết cần kiểm tra gì và áp dụng ở lần nhập sau.
Storebase kết nối công việc bán hàng, tồn kho, nhân sự và tài chính cho chủ nhiều cửa hàng. Bài viết đề xuất cách quản lý chi phí nội bộ; không xác định khoản được khấu trừ thuế hay chỉ định tài khoản kế toán theo luật.
Chứng từ cho biết gì, và thông tin nào phải hỏi thêm?
Ảnh rõ số tiền và tên món chưa tự xác nhận được mục đích sử dụng. Mua ở cùng một nơi vẫn có thể là vật dụng cho cửa hàng, bữa ăn nhân viên hoặc hàng mua để bán lại.
| Cần kiểm tra | Căn cứ đối chiếu | Nếu chưa rõ |
|---|---|---|
| Ngày và số tiền | Chứng từ đọc được và ghi nhận thanh toán | Kiểm tra bản gốc hoặc khoản thanh toán tương ứng |
| Món đã mua | Chi tiết trên chứng từ | Bổ sung ảnh bị cắt hoặc tên hàng chưa rõ |
| Mục đích | Giải thích của người mua hoặc người sử dụng | Hỏi lại, không tự đoán nhóm chi phí |
| Chi nhánh sử dụng | Nơi dùng thực tế và thông tin yêu cầu, phê duyệt | Tách nơi trả tiền khỏi nơi sử dụng |
| Quy tắc phân loại | Định nghĩa nội bộ đã thống nhất | Thêm ví dụ cho trường hợp dễ nhầm |
Nếu một chứng từ có nhiều mục đích, cần xem có nên đưa toàn bộ vào một nhóm không. Hướng dẫn chính thức của Zoho Expense mô tả việc tách một khoản chi hoặc biên nhận thành các mục thuộc nhóm khác nhau. Đây là ví dụ về cách phân biệt mục đích, không có nghĩa mọi phần mềm đều hỗ trợ cùng một cách nhập. Nhiều nhóm chi phí trên một chứng từ
Đừng dừng ở việc “đổi vật dụng thành tiền ăn”
Xét ví dụ giả định phục vụ quản lý nội bộ sau. Tên nhóm chỉ để minh họa, không phải hướng dẫn chọn tài khoản thuế hay kế toán.
Nhân viên cửa hàng A nhập biên nhận bữa ăn vào nhóm vật dụng. Người kiểm tra không nên chỉ thấy tên món ăn rồi kết luận ngay là bữa ăn nhân viên. Hãy xác nhận ai sử dụng và mục đích gì. Nếu lời giải thích phù hợp với chứng từ, người có thẩm quyền sửa theo quy tắc nội bộ.
Sau đó cần nói rõ lý do: vì khoản mua này phục vụ mục đích đó nên áp dụng định nghĩa này. Hỏi vì sao nhóm ban đầu được chọn, nếu không lần nhập sau vẫn có thể lặp lại.
| Nguyên nhân đã xác nhận | Việc cần thay đổi | Kiểm tra lần sau |
|---|---|---|
| Hiểu khác ý nghĩa tên nhóm | Thêm định nghĩa ngắn và ví dụ cụ thể | Khoản tương tự có được phân loại đúng không |
| Dùng lại nhóm cũ mà không xem lại | Thêm bước xác nhận mục đích khi sao chép hoặc dùng mẫu | Có kiểm tra mục đích và chi nhánh, không chỉ số tiền không |
| Một chứng từ chứa nhiều mục đích | Kiểm tra cách tách mục mà hệ thống hỗ trợ | Tổng các phần có khớp bản gốc không |
| Ảnh mờ hoặc thiếu chi tiết | Yêu cầu chứng từ đọc được ngay khi nhập | Người tiếp theo có kiểm tra được mà không hỏi lại không |
Đừng mặc định lỗi là do nhân viên bất cẩn. Chính tiêu chí phân loại có thể chưa rõ. Nối thông tin trước và sau khi sửa với căn cứ và người xử lý để người kiểm tra tiếp theo không phải điều tra lại.
Nếu dữ liệu chưa đủ, bắt đầu từ một loại chi phí
Cố giải thích hoàn hảo mọi khoản cũ cùng lúc dễ làm công việc quay lại chủ. Nếu chưa có đủ chứng từ hoặc định nghĩa, chọn một loại chi thường gặp và hay nhầm.
- Người nhập ghi ngày, số tiền, chi nhánh, mục đích ngắn gọn và chứng từ.
- Người được giao kiểm tra đối chiếu mục đích với nhóm đã chọn. Đúng số tiền chưa phải là xong.
- Trả lại thông tin thiếu bằng câu hỏi cụ thể, chẳng hạn “chưa xác nhận mục đích”.
- Người có quyền sửa sau khi kiểm tra và giải thích lý do cho người nhập.
- Xem khoản tương tự tiếp theo. Nếu lỗi lặp lại, xem lại tiêu chí hoặc bước nhập.
Tần suất kiểm tra tùy số lượng giao dịch và mức rủi ro, nhưng nên hỏi khi người mua còn nhớ bối cảnh. Không nhất thiết chủ duyệt từng khoản. Hãy xác định việc nào người tại cửa hàng có thể xử lý và ngoại lệ nào phải chuyển lên.
Có OCR hoặc mẫu giao dịch thì bỏ bước kiểm tra được không?
Đọc chữ và số tiền từ ảnh, hiểu mục đích mua và duyệt phân loại là những việc khác nhau. Dù OCR đọc đúng, mục đích và chi nhánh sử dụng vẫn có thể cần xác nhận. Bài viết không khẳng định AI tự sửa đúng mọi nhóm chi phí.
Hướng dẫn tài chính công khai của Storebase mô tả việc theo các giao dịch liên quan để kiểm tra và dùng mẫu để tái sử dụng thiết lập giao dịch. Mẫu có thể giảm việc tạo lại một khoản chi thường xuyên từ đầu, nhưng người nhập vẫn cần xem thiết lập cũ có phù hợp với lần mua này không. Lưu mẫu không tự ghi nhận chi phí hay lên lịch thanh toán. Hướng dẫn tài chính Storebase
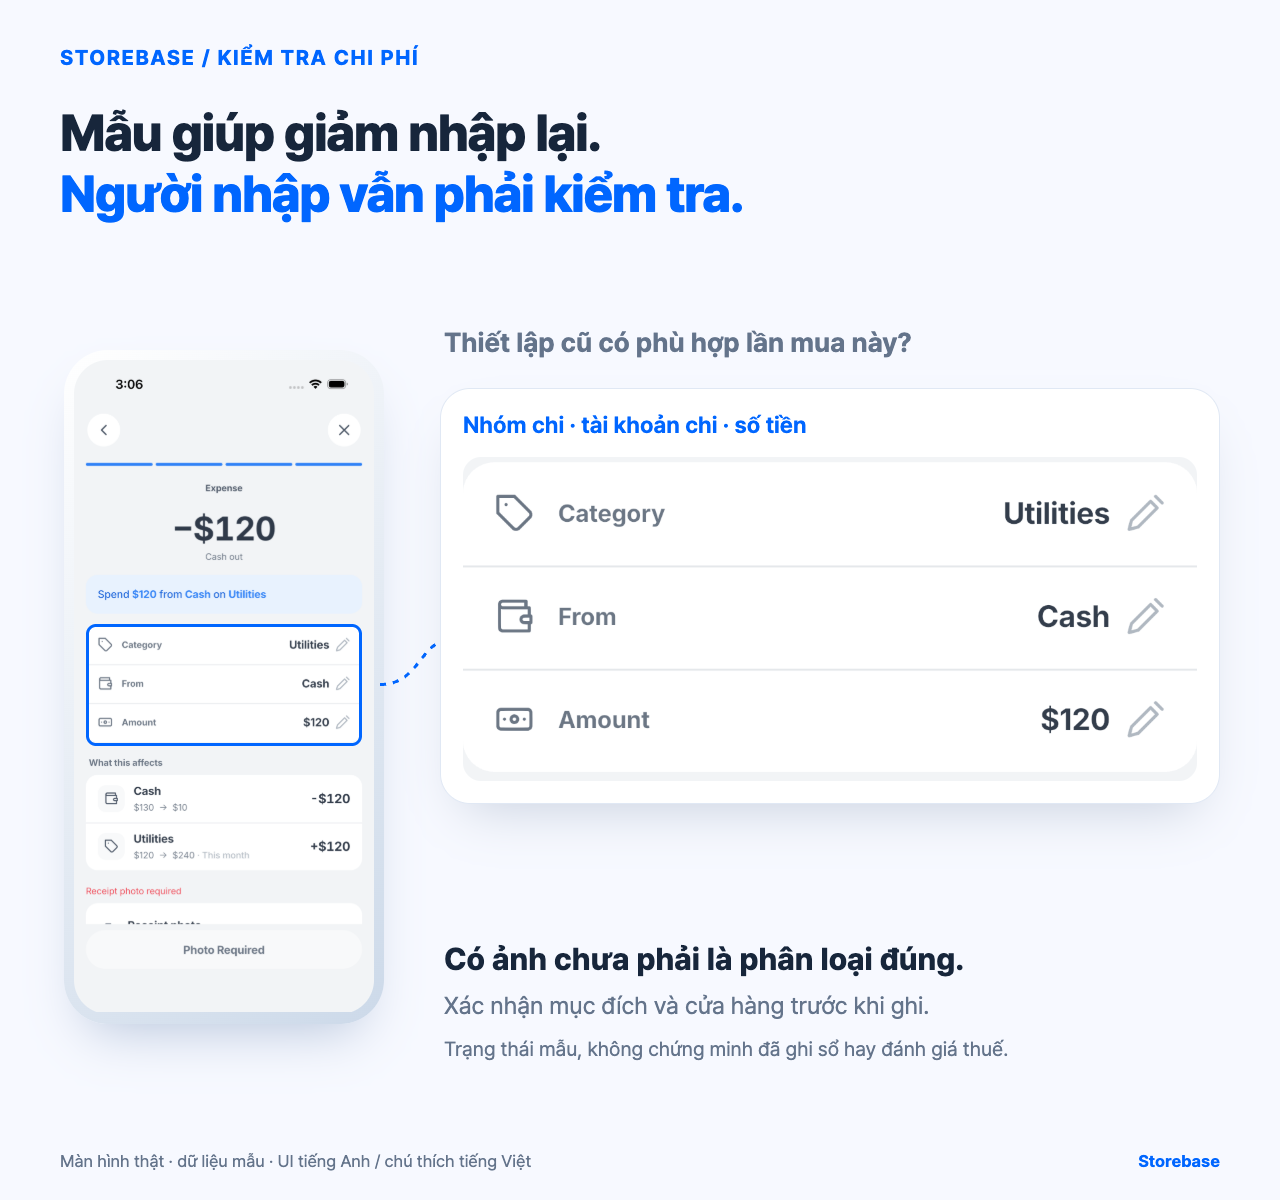
Bảng trong bài không phải lời khẳng định sản phẩm tự phát hiện mọi lỗi phân loại hoặc đưa ra quyết định thuế. Trước khi áp dụng, hãy kiểm tra màn hình và quyền phù hợp. Con người vẫn chịu trách nhiệm về định nghĩa, mục đích chưa rõ và việc xem chứng từ. Xem ghi nhận giao dịch và mẫu của Storebase
Để cuối tháng bớt phải khôi phục trí nhớ
Tuần này, thử nối chứng từ, mục đích, chi nhánh, nhóm chi phí, trạng thái kiểm tra và người phụ trách tiếp theo cho một loại chi. Chưa rõ thì không đánh dấu đã xong; hãy ghi thiếu gì và ai sẽ xác nhận.
Tách người đặt tiêu chí, người nhập và người có quyền kiểm tra, sửa. Chỉ chuyển cho chủ những mục đích mâu thuẫn, trường hợp lặp lại chưa giải quyết được hoặc quyết định vượt quyền tại chỗ. Thông tin cá nhân và thanh toán chỉ nên được xem bởi người cần dùng cho công việc.
Dấu hiệu đầu tiên không phải có nhiều ảnh hơn. Đó là lần sau người nhập hiểu lý do phân loại, và người kiểm tra có thể tiếp tục mà không hỏi chủ từ đầu. Đây là mục tiêu cần kiểm chứng, không phải hiệu quả đã đo được trong bài.
Quản lý chi phí không nên biến chủ thành người nhập liệu kỹ hơn. Khi việc kiểm tra và học từ lỗi diễn ra tại cửa hàng, cuối tháng có thể dành cho các ngoại lệ cần quyết định thay vì ghép lại ký ức của mọi người. Nhờ đó, chủ có thêm quyền lựa chọn cách dùng thời gian ngoài cửa hàng.