STOREBASE INSIGHTS · Doanh thu và tài chính
Lệch công nợ nhà cung cấp: đối chiếu chứng từ trước khi tranh luận
Khi công nợ nhà cung cấp khác với sổ của bạn, đừng sửa ngay tổng số dư. Trước hết, thống nhất ngày đối chiếu, số dư đầu kỳ, hóa đơn hoặc nhập hàng, trả hàng hoặc điều chỉnh và các khoản thanh toán. Cần tìm giao dịch bắt đầu tạo ra khác biệt.
Trong bài viết này
Hai bên có đang tính cùng phạm vi?
Một bên có thể tính đến hôm nay, bên kia chỉ đến cuối tháng trước. Khoản thanh toán có thể được gắn vào hóa đơn khác, hoặc hàng trả lại mới được ghi nhận ở một phía. Chỉ trao đổi hai con số tổng sẽ không chỉ ra hồ sơ cần kiểm tra.
Đối chiếu theo từng biến động
| Khoản mục | Hồ sơ cần có |
|---|---|
| Số dư đầu kỳ | Ngày và số tiền đã thống nhất |
| Tăng, giảm | Hóa đơn, nhận hàng, trả hàng hoặc điều chỉnh |
| Thanh toán | Ngày, số tiền và hóa đơn được thanh toán |
Đánh dấu riêng khoản chưa rõ và giao người yêu cầu chứng từ. Không thanh toán trùng một khoản đã xác minh chỉ vì tổng công nợ chưa khớp.
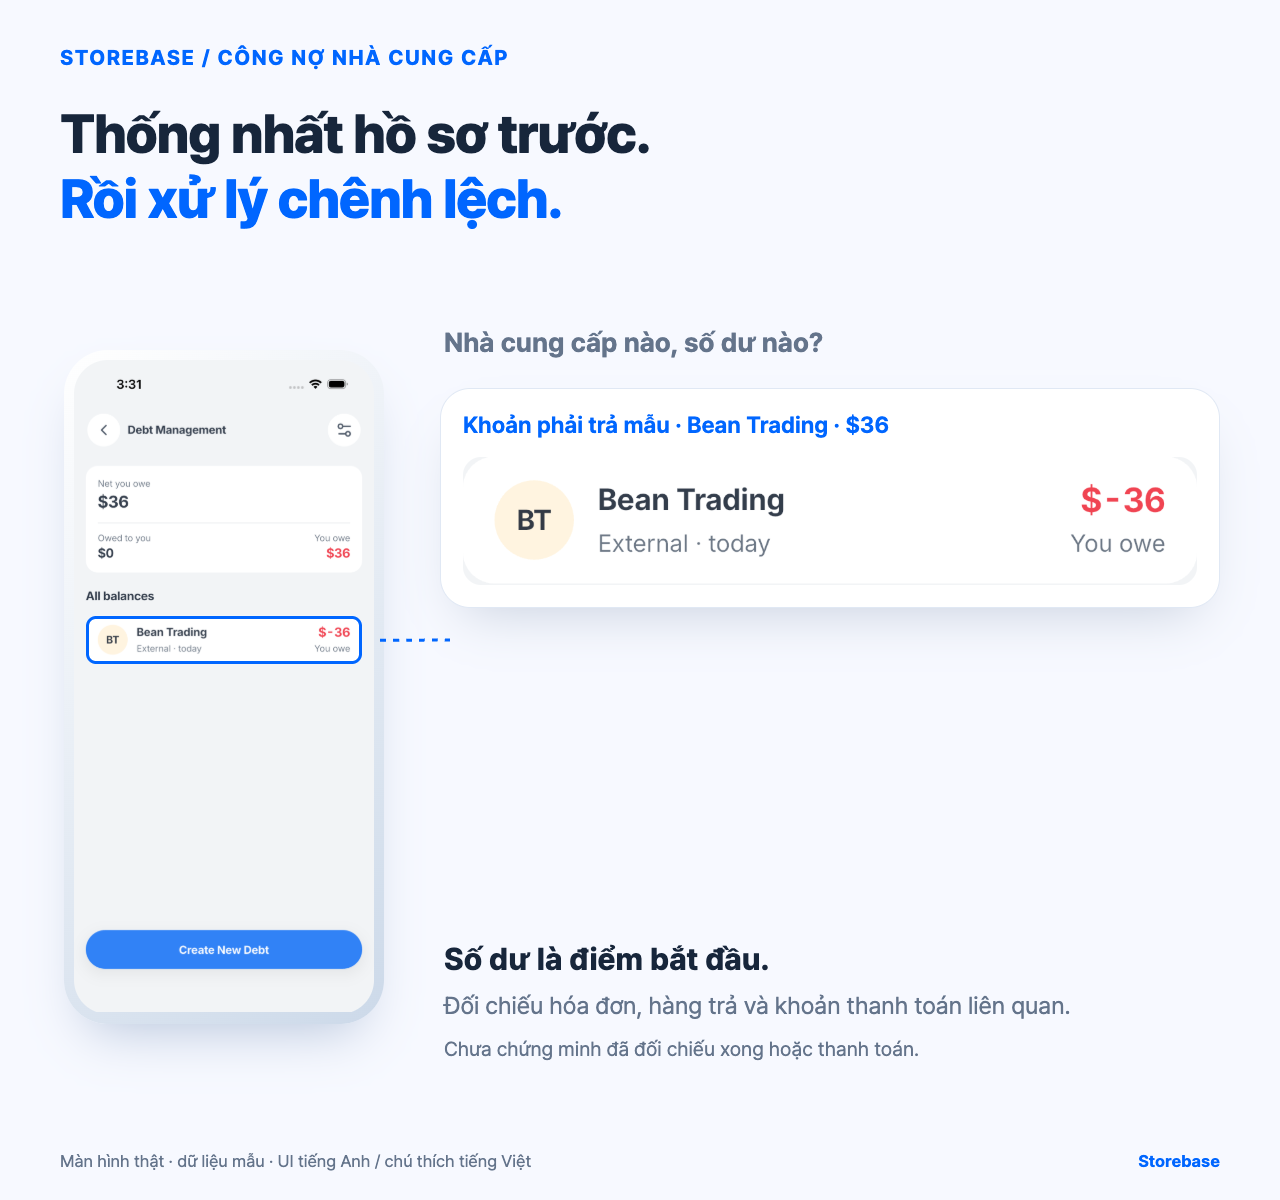
Khi nhà cung cấp không đồng ý về số dư, thiện chí và trí nhớ là chưa đủ; hai bên cần một hồ sơ giao dịch có thể cùng kiểm tra. Debt Management của Storebase hiển thị đối tác và hướng khoản tiền cửa hàng phải trả hoặc được nhận, nhưng màn hình Bean Trading $36 chỉ là số dư mẫu để bắt đầu. Hãy dùng nó để đối chiếu hóa đơn, khoản thanh toán và hàng trả lại. Màn hình không chứng minh đã tự động đối chiếu, hai bên đã thống nhất số dư, đã thanh toán hay có đầy đủ lịch sử giao dịch.
Giữ lại mốc đã thống nhất
Lưu giao dịch được sửa, lý do và ngày hai bên xác nhận số dư. Vấn đề cần diễn giải hợp đồng hoặc thuế phải được xem xét riêng bởi người có chuyên môn.
Khi có mốc chung, người tiếp nhận công việc không phải tìm lại từ đầu. Việc quản lý công nợ được nối tiếp bằng hồ sơ, thay vì dựa vào trí nhớ của chủ.
Lập cầu nối số dư chung trước khi tranh luận về tổng tiền
Hãy biến bất đồng thành một bảng nối mà cả hai bên đều có thể tính lại. Chốt ngày cắt và đồng tiền, sau đó xếp số đầu kỳ, từng chứng từ làm tăng công nợ, từng khoản trả hàng hoặc ghi có làm giảm công nợ, cùng mọi lần thanh toán có ngày giá trị và tham chiếu. Giữ phiên bản của nhà cung cấp cạnh phiên bản của cửa hàng; không sửa nguồn nào chỉ để hai cột trông khớp. Khi đó, chênh lệch trở thành một sự kiện cụ thể bị thiếu, trùng, sai ngày, phân bổ nhầm hoặc được hiểu khác nhau, thay vì lời khẳng định chung rằng một tổng số sai.
Tách phần hai bên cùng có bằng chứng khỏi phần còn tranh chấp. Chủ cửa hàng nhờ vậy thấy quy mô và tuổi của quyết định, nhưng việc tách này không tự cho phép trả tiền, giữ tiền, bù trừ hay gia hạn tín dụng. Các lựa chọn đó phụ thuộc thỏa thuận, thẩm quyền phê duyệt, dòng tiền và tư vấn kế toán hoặc pháp lý phù hợp. Hồ sơ vận hành chỉ nên làm lộ câu hỏi cùng người chịu trách nhiệm; người được ủy quyền mới quyết định phản ứng thương mại.
Với mỗi mục mở, gói kèm chứng từ nguồn, lời giải thích cần yêu cầu, người phải trả lời và ngày xem lại. Nếu cửa hàng cho rằng một khoản chuyển tiền gắn nhầm hóa đơn, hãy gửi bằng chứng chuyển tiền cùng tham chiếu của cả hai hóa đơn thay vì yêu cầu mơ hồ rằng hãy kiểm tra tài khoản. Nếu đối tác dựa vào một khoản thu mà cửa hàng chưa nhận chứng từ, hãy xin tài liệu đó chứ đừng tạo giao dịch nội bộ để ép tổng số cân bằng. Yêu cầu chính xác rút ngắn vòng trao đổi bằng chứng và ngăn bất đồng biến thành cáo buộc chung.
Đóng vụ việc theo cách còn đứng vững ở bảng kê kế tiếp
Thỏa thuận bằng lời không phải bằng chứng kết thúc bền vững. Ghi rõ dòng nào đổi, bên nào sửa, phiếu ghi có, hóa đơn chỉnh, phân bổ thanh toán hoặc nguồn khác, ngày hiệu lực và những người xác nhận kết quả. Giữ mục chưa giải quyết dưới định danh ban đầu; thay nó bằng một bút toán điều chỉnh chung sẽ xóa đường lần theo của người kiểm tra sau. Khi sửa đổi ảnh hưởng thuế, quyền theo hợp đồng hoặc kỳ tài chính đã báo cáo, chuyển cách xử lý cho người có chuyên môn thay vì biến danh sách vận hành thành kết luận kế toán.
Kiểm tra kết quả ở bảng kê tiếp theo. Số đầu kỳ đã sửa phải được chuyển sang, khoản trả đã thống nhất chỉ xuất hiện một lần, còn phiếu ghi có được hứa phải đến với tham chiếu dự kiến hoặc vẫn là ngoại lệ rõ ràng. Nếu cầu nối đứt lần nữa, mở lại đúng mục đó và tìm khâu bàn giao hỏng: tiếp nhận chứng từ, nhận hàng, phân bổ tiền hay thông báo sửa. Đừng đóng ngoại lệ cũ chỉ vì tổng số trên bảng mới đã thay đổi.
Để thử trong phạm vi nhỏ, đưa một vụ đã xử lý cùng nguồn được giữ lại cho người kiểm tra thứ hai không tham gia thương lượng. Chỉ đạt khi người đó tự dựng lại số cuối, tìm mọi ngoại lệ còn lại và nêu được người sở hữu hành động tiếp theo mà không cần biết trước đáp án. Phép thử đánh giá khả năng tái hiện hồ sơ, không xác nhận hiệu lực pháp lý của khoản đòi hay sự công bằng của dàn xếp.
Dùng Storebase làm điểm bắt đầu của sổ nội bộ, không phải xác nhận từ đối tác
Tài liệu Storebase đã xem hỗ trợ việc nhìn số tiền phải thu hoặc phải trả theo một đối tác được nêu tên; mô tả quản lý công nợ cũng nói đến trạng thái theo đối tác và thao tác tất toán hoặc bù trừ. Phạm vi đó có thể neo đúng mối quan hệ và chiều công nợ mà nhóm đang điều tra. Nó chưa chứng minh nhà cung cấp thấy cùng con số, mọi hóa đơn và chuyển khoản đều đủ, liên kết đề xuất là đúng hay bù trừ được hợp đồng cho phép. Giá trị trên màn hình vẫn là trạng thái cửa hàng ghi nhận cho đến khi chứng từ độc lập và phản hồi của đối tác hỗ trợ kết luận mạnh hơn.
Việc xem nguồn còn để ngỏ các câu hỏi vận hành. Bằng chứng hiện có chưa xác lập lưu giữ đầu-cuối trên máy chủ, đầy đủ ngữ nghĩa công nợ, tự động thu hồi, hoàn tất thanh toán hay duy trì an toàn một lần tất toán ở mọi nhánh. Trước khi dựa vào luồng này, hãy chạy tình huống kiểm soát với dữ liệu đầu đã biết, một khoản tăng, một khoản giảm và một ngoại lệ; tải lại, xem số dư kết quả và xác nhận rằng lưu hành động rà soát không tự tạo quyết toán tài chính. Bảng kê bên ngoài và chứng cứ phê duyệt phải được giữ riêng khi nằm ngoài phạm vi đã kiểm chứng.
Lợi ích cho chủ vì thế có điều kiện. Một góc nhìn đối tác có cấu trúc có thể chỉ ra số cần giải thích, còn cầu nối chung và yêu cầu tài liệu có người phụ trách giúp chủ khỏi dựng lại từng trao đổi. Đồng thuận số dư, nghĩa vụ pháp lý, trình bày kế toán và quyết định chuyển tiền vẫn thuộc các bên cùng cố vấn có thẩm quyền.