STOREBASE INSIGHTS · Doanh thu và tài chính
Cách ghi nhận suất ăn nhân viên thay vì để lại dấu vết trong chat
Viết chính sách suất ăn trước, sau đó ghi từng bữa hoặc khoản hỗ trợ thành bút toán có người và ngày rõ ràng, với bên Nợ và Có cân bằng. Bản ghi cho thấy điều đã nhập; nó không chứng minh trộm cắp và không thay thế chính sách.
Trong bài viết này
Một bữa miễn phí vẫn cần bản ghi
Suất ăn nhân viên thường bị xem là quá nhỏ để ghi. Người này ăn trong ca, người khác dùng giảm giá vào ngày nghỉ, người thứ ba nhớ một giới hạn khác. Khi quy tắc chỉ nằm trong nhóm chat, chủ quán không biết chênh lệch là phúc lợi đã duyệt, mục bị bỏ sót hay một sai lệch cần điều tra.
Vấn đề nguồn nói cụ thể về việc đặt khoản hỗ trợ cố định, tính như bữa ăn nhân viên và tính phần vượt theo mức giảm giá nhân viên. Bài học ở đây là: Bản ghi có tên giúp phúc lợi đã duyệt vẫn rõ ràng dù chủ quán không đứng tại cửa hàng. Ở đây chỉ giữ phần an toàn: một bản ghi rõ hỗ trợ việc xem xét công bằng. Đừng biến bản ghi đó thành bằng chứng nhân viên đã lấy cắp.
Định chính sách trước khi nhập
- Định nghĩa phúc lợi. Là một bữa, một khoản cố định, một món hay một tỷ lệ giảm giá? Chỉ áp dụng trong ngày làm việc hay không? Ai đủ điều kiện?
- Chọn cách hạch toán. Người ghi sổ hoặc kế toán phải quyết định đây là suất ăn nhân viên, phúc lợi, giảm giá hay tài khoản khác theo quy định địa phương. Storebase không quyết định thuế.
- Ghi người và ngày. Người nhận hoặc ghi bữa ăn phải có thể xác định, ngày phải khớp với sự kiện.
- Tách phần vượt mức. Nếu chính sách cho phép chi quá khoản hỗ trợ, hãy ghi phần thêm theo cách đã duyệt.
Hành động mà màn hình hiện có cho thấy
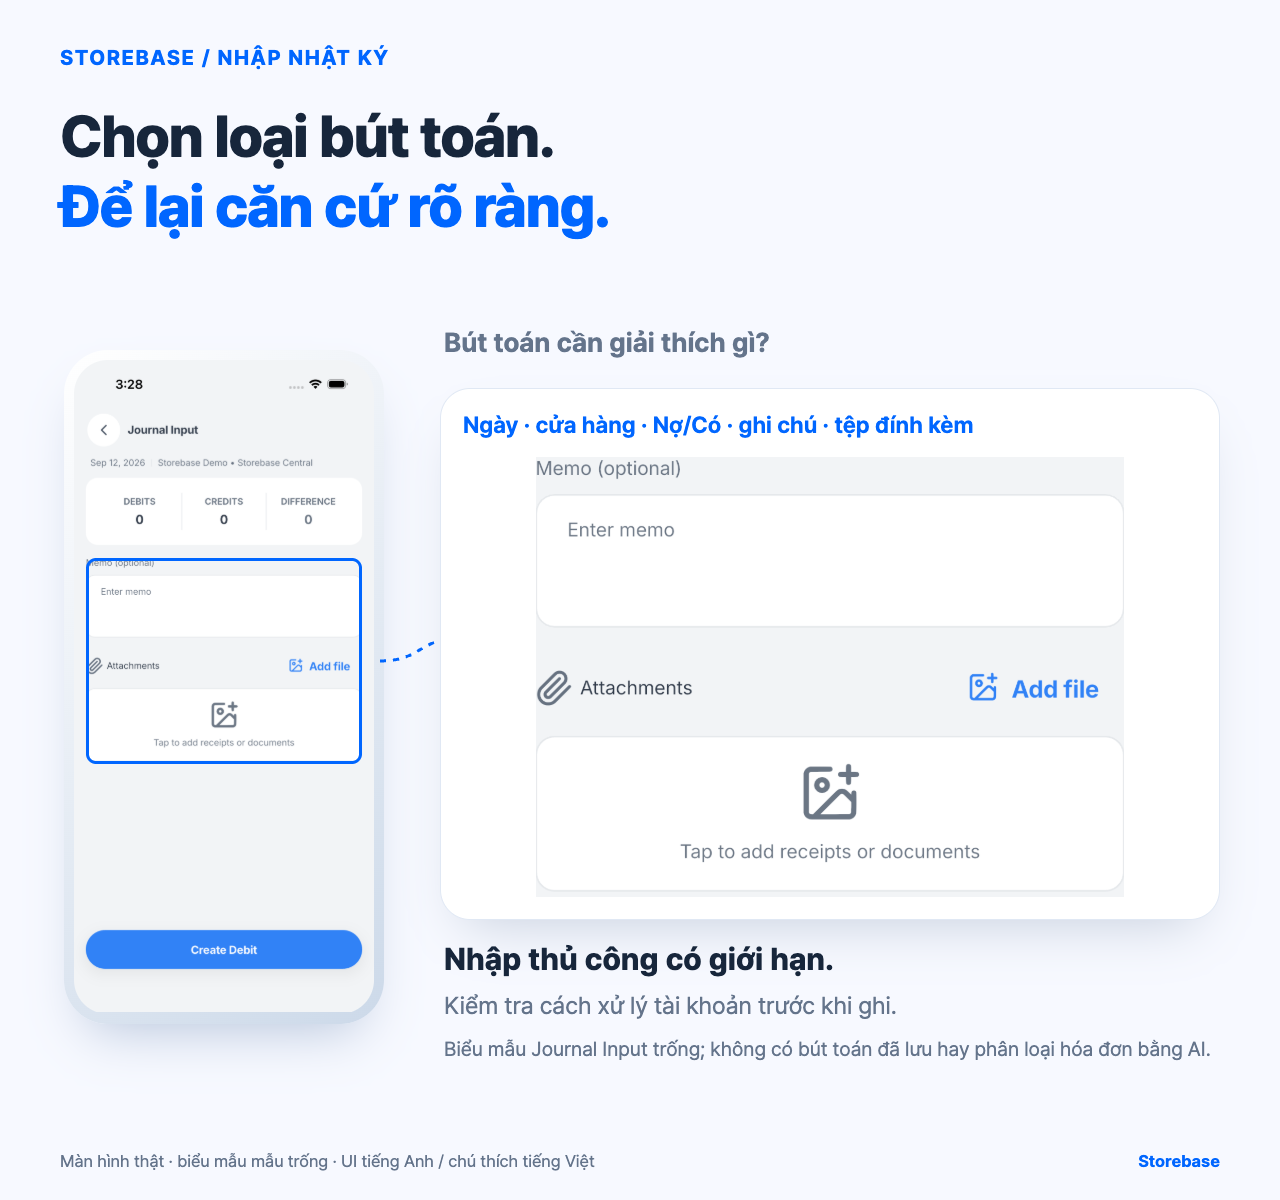
Màn hình Journal Input được chụp khá đơn giản. Màn hình có ngày và cửa hàng đã chọn, tổng Debits, Credits, Difference, ô memo tùy chọn, khu vực đính kèm và nút Create Debit. Quản lý có thể chuẩn bị một bút toán thủ công và kiểm tra Difference bằng 0 trước khi tạo bên Nợ. Memo như “suất ăn nhân viên — 12/9 — chính sách bữa trong ca” cho người xem sau một điểm bắt đầu.
Đây là hành động sản phẩm có phạm vi rõ: mở biểu mẫu, nhập bút toán, ghi memo/đính kèm khi cần và kiểm tra cân bằng. Journal Input hỗ trợ chuẩn bị bút toán kép thủ công; màn hình không cho thấy tải biên nhận, AI phân loại tài khoản hay gợi ý tài khoản. Vì vậy đừng viết rằng hệ thống tự biết ai ăn, phát hiện trộm hay xử lý phúc lợi lương đúng luật.
Một bảng kiểm nhỏ
| Trường | Quyết định ví dụ |
|---|---|
| Chính sách | Một bữa trong ca đã xếp lịch |
| Mức bao gồm | Giới hạn cố định do chủ quán duyệt |
| Memo | Ngày, cửa hàng, mã nhân viên và lý do |
| Kiểm tra journal | Difference giữa Nợ và Có bằng 0 |
| Tài liệu | Biên nhận hoặc bản duyệt khi cần |
| Rà soát | Kế toán kiểm tra tài khoản và kỳ |
Ví dụ chỉ là định dạng. Đừng đưa số tiền hay tài khoản vào bảng lương hoặc tờ khai thuế mà chưa hỏi người am hiểu địa phương.
Việc vẫn thuộc về con người
Bút toán không tạo ra chính sách suất ăn, quyết định ai được hưởng, xác định phần vượt có chủ ý hay điều tra mất mát. Chủ quán hoặc quản lý duyệt chính sách. Người phụ trách ca cung cấp sự kiện. Kế toán kiểm tra tài khoản, thuế và kỳ. Nếu journal không khớp với số đếm hàng hoặc két tiền, hãy điều tra sai lệch mà không buộc tội người lao động chỉ từ một bút toán.
Kết quả cần kiểm tra rất cụ thể: sau khi lưu một bút toán thử, mở lại journal hoặc sổ để xem ngày, cửa hàng, memo, Nợ, Có và số dư. So sánh một tuần suất ăn đã ghi với chính sách đã duyệt. Nếu không truy được mục hoặc Difference không bằng 0, hãy dừng trước khi dùng cho lương, thuế hay đánh giá.
Bản ghi suất ăn rõ ràng biến “hình như được phép” thành một câu hỏi có chỗ tra. Chủ quán bớt phải giải thích lặp lại và có thể dành thời gian cho ngoại lệ. Đây là bản ghi, không phải giám sát; là căn cứ, không phải phán quyết.
Tách quyền hưởng, việc dùng bữa, khoản thu và cách hạch toán
Chính sách suất ăn tạo quyền hưởng khi đủ điều kiện; nó không chứng minh bữa đã được lấy. Hồ sơ tiêu dùng cho biết thứ gì rời bếp hay kệ; nó không quyết định món đó nằm trong phần miễn, được giảm, nhân viên phải trả hay doanh nghiệp chịu. Bước thu hoặc quyết toán ghi ai đã trả phần còn đến hạn. Sau đó, xử lý journal mới dịch sự kiện có căn cứ sang sổ theo chính sách kế toán được duyệt. Giữ bốn sự thật riêng và nối bằng một tham chiếu chung thay vì bắt một memo đại diện cho tất cả.
Việc tách lớp giúp chẩn đoán ngoại lệ. Đủ điều kiện nhưng không có hồ sơ lấy món là thiếu đầu vào vận hành. Một món vượt mức đã ghi có thể cần thu riêng, duyệt ngoại lệ hoặc sửa số lượng. Bút toán cân bằng mà không có sự kiện nền vẫn thiếu chứng cứ. Không trạng thái nào tự chứng minh hành vi sai trái. Hãy giao người giải quyết lớp còn thiếu, giữ nguồn gốc và để người có chuyên môn quyết định cách xử lý tài chính, thuế.
Thử bút toán đảo và sửa kỹ như lần ghi ban đầu
Tạo ví dụ có kiểm soát trong đó suất ăn bị ghi sai ngày, cửa hàng, mã nhân viên hoặc kỳ chính sách. Đừng ghi đè lời giải thích đầu. Giữ hồ sơ sai, nêu lý do chỉnh, người cho phép và chuẩn bị bút toán đảo hay điều chỉnh theo quy trình kế toán. Đối chiếu kết quả cuối với nguồn vận hành. Sau đó nhờ người không có mặt giải thích cả sự kiện ban đầu lẫn cách sửa. Nếu họ chỉ thấy số dư sạch, việc bàn giao đã mất nguyên nhân.
Biểu mẫu Journal Input của Storebase đã kiểm tra hiển thị ngày, cửa hàng, tổng Nợ và Có, chênh lệch, memo, tệp đính kèm cùng nút tạo bên Nợ. Phạm vi đó hỗ trợ chuẩn bị bút toán thủ công cân bằng. Nó không cho thấy quyền hưởng suất ăn, biến động kho bếp, khoản nhân viên trả, bảng lương hoặc bút toán đảo được nối tự động. Màn hình cũng không xác lập rằng mục đã lưu hay hạch toán đúng. Dùng trường nhìn thấy để mang tham chiếu và chứng cứ, rồi kiểm tra sổ kết quả qua người chịu trách nhiệm. Chủ có lợi khi nghiệp vụ thường và lần sửa vẫn giải thích được mà không lục chat; tranh chấp quyền lợi hoặc phân loại kế toán tiếp tục đi theo tuyến chuyên môn phù hợp.